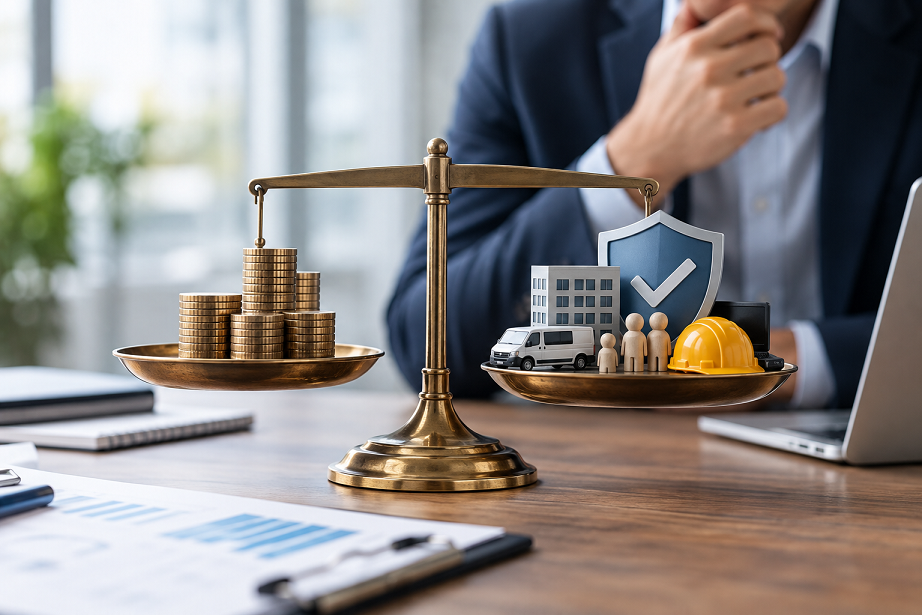
Pour beaucoup d’indépendants et de dirigeants de PME, l’assurance professionnelle ressemble à une charge fixe. On la renouvelle chaque année, on regarde le montant, et si un concurrent propose moins cher, on change. Le raisonnement paraît sain. Il est pourtant risqué.
Une assurance professionnelle ne sert à rien tant que tout va bien. Elle révèle sa vraie valeur le jour où un client réclame des dommages, où un incendie bloque l’activité où une cyberattaque paralyse les systèmes. Ce jour-là, la prime payée n’a plus aucune importance. Seules comptent les garanties réellement couvertes.
Voici pourquoi comparer uniquement sur le prix est devenu une erreur, et quels critères regarder à la place.
Une assurance
Un contrat moins cher couvre souvent moins
Deux contrats peuvent porter le même nom et ne pas protéger de la même manière. Une « RC professionnelle » chez un assureur n’est pas forcément équivalente à une « RC professionnelle » chez un autre. Les écarts de prix s’expliquent rarement par la générosité de l’assureur. Ils s’expliquent le plus souvent par le contenu du contrat.
Un tarif plus bas peut cacher des plafonds d’indemnisation plus faibles, une franchise plus élevée, des exclusions plus nombreuses ou une définition plus étroite de l’activité couverte. Rien de tout cela n’apparaît sur la première page du devis. Tout se joue dans les conditions générales et particulières, que peu d’entrepreneurs lisent en détail.
Le vrai coût d’une assurance, ce n’est donc pas la prime. C’est la prime additionnée de tout ce que vous devrez payer vous-même le jour d’un sinistre.
Les plafonds de garantie : le premier point à vérifier
Chaque contrat fixe un montant maximal d’intervention par sinistre, et parfois par année. Au-delà, c’est l’entreprise qui paie.
Prenons un exemple théorique. Un bureau d’études commet une erreur de calcul sur un chantier. Le client subit un retard important et réclame une indemnisation élevée. Si le plafond du contrat est trop bas par rapport à l’enjeu, la différence reste à charge du bureau d’études. Pour une petite structure, ce type de montant peut suffire à mettre en danger toute l’activité.
Le bon plafond dépend de votre métier, de la taille de vos projets et du type de clients avec lesquels vous travaillez. Un contrat bon marché conçu pour un petit consultant n’est pas adapté à une entreprise qui gère des chantiers de plusieurs centaines de milliers d’euros.
La franchise : ce que vous paierez toujours vous-même
La franchise est la part du sinistre qui reste à votre charge. Une franchise élevée fait baisser la prime. C’est un levier classique utilisé pour afficher un tarif attractif.
Ce choix peut être pertinent si votre trésorerie est solide et que vous préférez gérer vous-même les petits incidents. Il devient problématique si les sinistres de faible montant sont fréquents dans votre secteur. Vous payez alors une prime réduite, mais vous assumez presque tous les dommages courants.
Avant de comparer deux offres, il faut donc mettre les franchises côte à côte. Et se poser une question simple : combien pourriez-vous sortir de votre trésorerie demain sans mettre l’entreprise en difficulté ?
Les exclusions : là où se cachent les mauvaises surprises
Les exclusions listent les situations que l’assureur ne couvre pas. Certaines sont standard et se retrouvent partout. D’autres varient beaucoup d’un contrat à l’autre.
On retrouve par exemple des exclusions liées à certains types de travaux, à des matériaux spécifiques, aux dommages immatériels non consécutifs, aux activités réalisées à l’étranger ou encore aux sinistres liés à l’informatique. Une exclusion qui semble anodine sur le papier peut concerner précisément le risque principal de votre métier.
Un contrat peu cher qui exclut votre activité réelle ne vous protège pas. Il vous donne seulement l’illusion d’être couvert.
L’activité déclarée doit correspondre à la réalité
C’est une source de litiges fréquente. L’assureur couvre l’activité telle qu’elle est décrite dans le contrat. Si votre entreprise a évolué, si vous proposez de nouveaux services ou si vous intervenez sur de nouveaux marchés, votre couverture n’a peut-être pas suivi.
Un électricien qui commence à installer des panneaux photovoltaïques, un consultant qui se met à développer des logiciels, une agence qui ajoute la gestion de campagnes publicitaires à son offre : dans chacun de ces cas, le contrat initial peut ne plus correspondre. Et en cas de sinistre lié à la nouvelle activité, l’assureur peut refuser d’intervenir.
Comparer des prix sans vérifier que l’activité est correctement décrite revient à comparer des contrats qui ne couvrent pas la même chose.
La période de couverture dans le temps
Un détail technique fait parfois une énorme différence : le moment où le sinistre doit se produire pour être couvert. Certains contrats couvrent les faits survenus pendant la durée du contrat. D’autres couvrent les réclamations introduites pendant cette période, avec des règles d’antériorité et de postériorité variables.
Concrètement, une erreur commise aujourd’hui peut n’être découverte que plusieurs années plus tard. Si vous avez changé d’assureur entre-temps, ou si vous avez cessé votre activité, la question de savoir qui paie devient cruciale. Un changement d’assurance mal préparé peut créer un trou de couverture que personne ne remarque jusqu’au jour de la réclamation.
C’est aussi pour cette raison qu’il faut être prudent avant de quitter un contrat uniquement pour gagner quelques dizaines d’euros.
Certaines assurances sont obligatoires, avec des exigences précises
Pour plusieurs professions, l’assurance n’est pas un choix. Architectes, entrepreneurs de la construction pour certains travaux, professions réglementées du chiffre ou du droit : chaque secteur a ses propres obligations, parfois assorties de montants minimaux.
Un contrat bon marché qui ne respecte pas ces exigences peut vous exposer à des sanctions ou vous empêcher de travailler sur certains marchés. Les clients publics et les grands donneurs d’ordre demandent d’ailleurs de plus en plus souvent une attestation d’assurance détaillée avant de signer.
Les risques ont changé, les contrats aussi
Il y a quelques années, l’assurance professionnelle se résumait souvent à la responsabilité civile et à l’incendie. Aujourd’hui, les entreprises font face à des risques nouveaux que les contrats classiques ne couvrent pas toujours.
Le risque cyber en est le meilleur exemple. Une attaque par rançongiciel, une fuite de données clients ou une fraude au virement peuvent coûter très cher, même à une petite structure. Les frais de restauration des systèmes, la notification aux personnes concernées et l’arrêt de l’activité s’additionnent vite.
La perte d’exploitation est un autre point souvent négligé. Si un sinistre vous empêche de travailler pendant plusieurs semaines, les charges continuent de tomber alors que le chiffre d’affaires s’arrête. Une bonne couverture prend en charge une partie de cette perte.
La protection juridique, elle, aide à défendre vos intérêts en cas de litige avec un client, un fournisseur ou un ancien collaborateur. Sans elle, les frais d’avocat peuvent décourager d’agir, même quand vous êtes dans votre droit.
Comparer uniquement la prime de base, c’est passer à côté de ces questions.
La qualité du service compte autant que le contrat
Un contrat bien rédigé ne suffit pas. Le jour d’un sinistre, ce qui fait la différence, c’est la réactivité de l’assureur et la qualité de l’accompagnement.
Qui répond au téléphone ? Combien de temps faut-il pour ouvrir un dossier ? L’expert passe-t-il rapidement ? Les indemnisations sont-elles versées dans des délais raisonnables ? Ces éléments ne figurent sur aucun devis, et pourtant ils conditionnent la capacité de l’entreprise à redémarrer.
Un assureur légèrement plus cher mais réactif peut faire gagner des semaines d’activité. Un assureur très bon marché mais lent à indemniser peut mettre la trésorerie sous forte pression.
Comment comparer intelligemment
Comparer des assurances professionnelles demande une méthode différente de la comparaison d’un simple produit de consommation. Quelques réflexes aident à y voir clair :
- Partez de vos risques réels, pas du contrat. Listez vos activités, vos clients, vos outils, vos dépendances.
- Comparez les garanties à périmètre égal : mêmes plafonds, mêmes franchises, même description d’activité.
- Lisez les exclusions et identifiez celles qui concernent directement votre métier.
- Vérifiez la continuité de couverture avant tout changement, en particulier pour la responsabilité civile.
- Réévaluez votre contrat chaque année, surtout si votre activité, votre équipe ou votre chiffre d’affaires ont évolué.
Cette démarche prend plus de temps qu’une simple comparaison de tarifs. Elle évite en revanche de découvrir les limites de son contrat au pire moment. Pour gagner du temps, passer par un courtier en assurances professionnelles permet de comparer les offres de plusieurs compagnies à garanties égales, de repérer les exclusions qui concernent votre métier et de sécuriser la continuité de couverture lors d’un changement de contrat.
Le bon critère : le rapport entre prix et protection
Le prix reste un critère légitime. Personne ne souhaite payer trop cher pour une couverture dont il n’a pas besoin. Mais il doit arriver en dernier, une fois que les garanties ont été vérifiées et comparées.
La bonne question n’est pas « quel contrat est le moins cher ? ». C’est « quel contrat me protège correctement pour le prix le plus juste ? ». Une différence de quelques centaines d’euros par an paraît importante au moment de signer. Elle devient dérisoire face à un sinistre mal couvert.
Une assurance professionnelle bien choisie ne se voit pas au quotidien. Elle se voit le jour où elle permet à l’entreprise de continuer à tourner.
Articles similaires
Articles récents
-
 La pilule du lendemain est-elle remboursée ?
-
 Comment se préparer pour l’exemple du grand oral en STMG en gestion finance?
-
 Comment rédiger une lettre d’effacement de dette auprès de Pôle Emploi ?
-
 La Mort Dévoilée : Réflexions Philosophiques et Citations Immortelles
-
 Définition du Secteur d’Activité: Comprendre les Fondamentaux de l’Économie