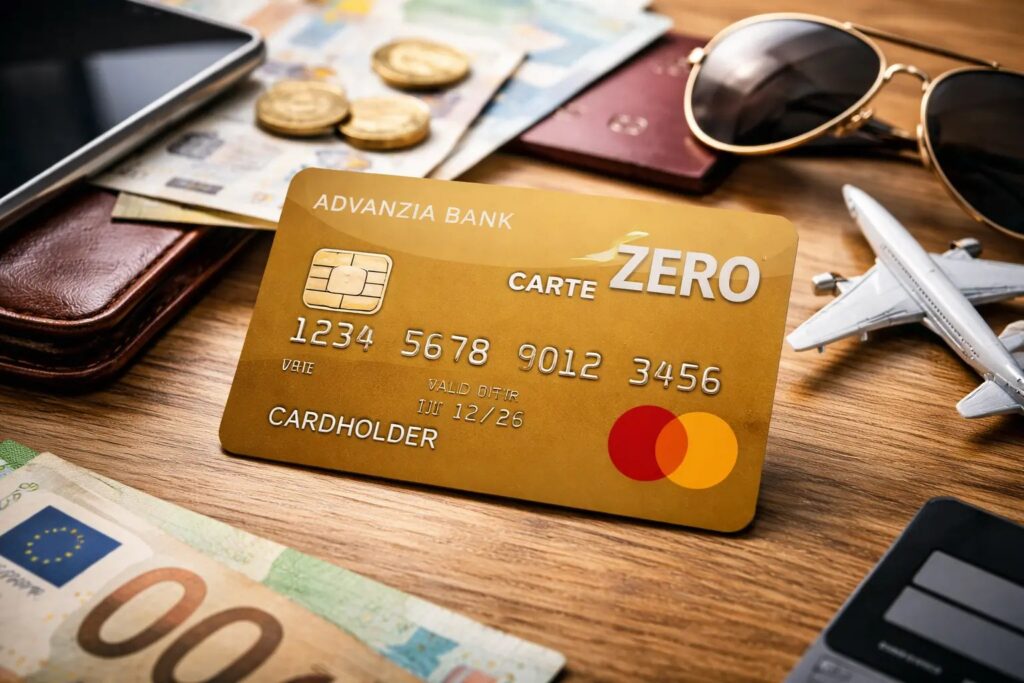
Advanzia Bank est une banque luxembourgeoise, fondée en 2005 et installée à Munsbach, connue en France pour sa carte de crédit Mastercard Gold sans cotisation annuelle. Ce n’est pas une banque en ligne au sens habituel : pas de compte courant, pas de chéquier, pas de domiciliation de salaire. Sa carte repose sur un crédit renouvelable. Elle est intéressante pour payer en devises sans frais de change ou pour disposer d’une seconde carte en voyage, à une condition stricte : rembourser la totalité du relevé à l’échéance. Sinon, les intérêts rendent l’outil coûteux.
- Statut : établissement de crédit agréé au Luxembourg, supervisé par la CSSF, qui opère en France en libre prestation de services.
- Produit phare : une Mastercard Gold sans cotisation, adossée à un crédit renouvelable.
- Atout principal : aucun frais de change facturé par la banque sur les paiements en devises.
- Vigilance : intérêts élevés dès qu’un solde reste dû, et dès le premier jour sur les retraits d’espèces.
Advanzia Bank, un spécialiste de la carte de crédit plutôt qu’une banque du quotidien
Le modèle d’Advanzia Bank est volontairement étroit. L’établissement ne cherche pas à gérer vos revenus, vos prélèvements ou votre épargne de précaution : il émet une carte de crédit et se rémunère principalement sur les intérêts payés par les clients qui étalent leurs dépenses, ainsi que sur les commissions versées par les commerçants à chaque transaction. C’est ce qui explique l’absence de cotisation annuelle, et c’est aussi ce qui doit vous mettre en alerte : la gratuité tient tant que vous ne laissez pas de solde impayé.
Sur le plan réglementaire, la banque dispose d’un agrément luxembourgeois et reste placée sous la surveillance de la Commission de Surveillance du Secteur Financier (CSSF). Elle propose ses services en France grâce au passeport européen, sans réseau d’agences. Toute la relation passe par l’espace client, le courrier, l’e-mail et le téléphone.
Ceux qui attendent un conseiller attitré, capable de suivre l’ensemble de leurs finances, se tourneront plutôt vers une banque de réseau. Le fonctionnement d’une caisse mutualiste ultramarine comme le Crédit Mutuel Antilles Guyane montre bien la différence de philosophie : compte courant, crédits, assurances et accompagnement réunis au même endroit, là où Advanzia se limite à un seul produit.
Comment fonctionne la carte Mastercard Gold d’Advanzia Bank
Un crédit renouvelable caché derrière la carte
Contrairement à une carte de débit, les paiements ne sont pas prélevés sur un compte bancaire. Ils sont imputés sur une réserve de crédit, avec un plafond fixé par la banque après étude du dossier. Chaque mois, un relevé récapitule les opérations et indique le montant total dû ainsi qu’un remboursement minimum. Le crédit se reconstitue au fur et à mesure que vous remboursez.
Le relevé mensuel, moment clé de la gestion
Deux choix s’offrent à vous à réception du relevé. Payer l’intégralité avant la date d’échéance : les achats ne coûtent alors rien de plus que leur prix. Payer seulement le minimum ou un montant partiel : le solde restant porte intérêts au taux du crédit renouvelable, qui figure dans le contrat et dans la fiche d’information précontractuelle. Advanzia met en avant une période pouvant aller jusqu’à plusieurs semaines sans intérêts sur les achats, entre la date de la dépense et l’échéance du relevé, à condition de tout rembourser.
Ce que coûte chaque type d’opération
| Opération | Frais facturés par Advanzia | Intérêts |
|---|---|---|
| Achat en euros, en France ou en zone euro | Aucun | Aucun si le relevé est réglé en totalité à l’échéance |
| Achat en devises hors zone euro | Pas de frais de change de la banque, conversion au cours Mastercard | Même règle que pour un achat en euros |
| Retrait d’espèces | Pas de commission de la banque, le propriétaire du distributeur peut en appliquer une | Dus dès le jour du retrait, même en cas de remboursement total |
| Remboursement partiel du relevé | Aucun frais spécifique | Calculés sur le solde restant dû |
Les conditions tarifaires évoluent : seul le contrat en vigueur au moment de votre demande fait foi. Prenez le temps de lire le taux annuel effectif global (TAEG) indiqué, plutôt que de vous fier à un comparatif ancien.
Obtenir la carte Advanzia Bank : conditions et déroulé de la demande
La demande se fait entièrement en ligne. Il faut être majeur, résider en France et disposer de revenus réguliers. Comme pour tout crédit à la consommation, la banque vérifie votre solvabilité, ce qui passe en principe par la consultation du fichier des incidents de remboursement des crédits aux particuliers (FICP) tenu par la Banque de France.
- Remplir le formulaire avec votre situation personnelle et professionnelle, ainsi que vos revenus et charges.
- Transmettre les justificatifs demandés : pièce d’identité, justificatif de domicile, parfois un justificatif de revenus.
- Signer le contrat de crédit, le plus souvent électroniquement.
- Recevoir la carte par courrier, puis le code confidentiel dans un envoi séparé.
- Activer la carte et paramétrer l’accès à l’espace client.
Le plafond accordé au départ est souvent modeste, puis il peut être relevé en fonction de l’historique de remboursement. Vous disposez par ailleurs d’un délai de rétractation de quatorze jours calendaires après la signature, propre aux crédits à la consommation.
Point souvent oublié : la carte ne remplace pas un compte principal. Il faut un compte courant ailleurs pour régler les relevés, qu’il s’agisse d’une banque en ligne ou d’une formule packagée comme Le compte Eurocompte Credit Mutuel, qui regroupe compte, carte de débit et services courants dans une même offre.
Avis sur Advanzia Bank : forces et limites relevées par les titulaires
Les retours d’utilisateurs se ressemblent beaucoup d’une plateforme d’avis à l’autre. Ils dessinent un produit apprécié par ceux qui le maîtrisent et redouté par ceux qui l’ont utilisé comme une réserve d’argent.
Ce qui est apprécié :
- l’absence totale de cotisation, rare pour une carte de gamme Gold ;
- les paiements en dollars, en livres ou en francs suisses sans frais de change de la banque, très utiles en voyage ou pour des achats sur des sites étrangers ;
- une seconde carte de secours, indépendante du compte principal, pratique en cas de blocage ou de vol de la carte habituelle ;
- les garanties d’assurance voyage associées à la carte, selon les conditions de la notice en vigueur.
Ce qui est reproché :
- un taux d’intérêt élevé dès que le solde n’est pas soldé ;
- des intérêts immédiats sur les retraits d’espèces, qui surprennent beaucoup de nouveaux clients ;
- un service client parfois jugé difficile à joindre, sans agence physique ;
- la nécessité de surveiller soi-même le remboursement, en vérifiant si un prélèvement automatique est proposé ou en programmant un virement.
Pour un usage quotidien, une carte à débit différé proposée par une banque de proximité peut offrir un confort comparable sans mécanique de crédit renouvelable. C’est le cas de nombreuses caisses locales, comme Le Credit Mutuel Boege, où le débit intervient en fin de mois directement sur le compte courant.
Les erreurs qui transforment une carte gratuite en crédit cher
La plupart des mauvaises expériences avec Advanzia Bank viennent de quelques réflexes, toujours les mêmes.
- Se contenter du remboursement minimum. Le montant affiché paraît confortable, mais le reste du solde produit des intérêts chaque mois. Le capital diminue lentement et la dette peut durer des années.
- Retirer des espèces avec la carte. Même si aucune commission n’est prélevée, les intérêts courent dès le retrait. Réservez cet usage aux vraies urgences à l’étranger.
- Payer la veille de l’échéance. Un virement met en général un à deux jours ouvrés pour arriver. Envoyé trop tard, il fait basculer une partie du solde dans la zone payante.
- Confondre plafond et budget. Le plafond correspond à ce que la banque accepte de prêter, pas à ce que vous pouvez rembourser sans difficulté.
- Ne plus ouvrir les relevés. Une carte peu utilisée peut porter un abonnement oublié ou une opération frauduleuse qui passe inaperçue pendant des semaines.
Un exemple illustre l’enjeu. Avec un taux annuel hypothétique de 20 %, un solde de 1 500 euros laissé en suspens coûte environ 25 euros d’intérêts par mois. Sur une année, cela représente près de 300 euros pour des achats déjà réalisés. Le calcul exact dépend du taux de votre contrat, mais l’ordre de grandeur suffit à montrer que la carte n’est pas un financement à bas coût.
Si vous avez besoin d’étaler une dépense importante, un prêt personnel amortissable, avec mensualités fixes et durée connue d’avance, est souvent plus économique et plus lisible. Il peut se négocier en agence, par exemple auprès du Crédit Mutuel Cannes la Bocca, en comparant le TAEG proposé avec celui de la carte.
Sécurité de la carte Advanzia : bons réflexes et tentatives de fraude
La carte bénéficie des protections du réseau Mastercard, dont l’authentification renforcée lors des achats en ligne. En cas de perte, de vol ou d’opération que vous ne reconnaissez pas, faites opposition sans attendre par le numéro indiqué au dos de la carte ou dans votre espace client, puis contestez les débits concernés par écrit.
La notoriété de la carte attire aussi les escrocs. Des e-mails et SMS imitent l’identité visuelle de la banque pour réclamer une mise à jour de données, un code reçu par SMS ou le paiement de prétendus frais. Une règle simple protège de la plupart de ces pièges : ne jamais cliquer sur un lien reçu sans l’avoir sollicité, et passer toujours par l’adresse du site saisie vous-même ou par l’application officielle.
Beaucoup de titulaires gardent la carte Advanzia comme outil d’appoint, en complément d’une banque principale où un conseiller connaît leur situation. Le portrait proposé dans Aller de l’avant avec le Crédit Mutuel Bergheim illustre ce que peut apporter cette relation suivie, notamment lorsqu’un projet demande plus qu’une simple carte de paiement.
Advanzia Bank au quotidien : réponses aux situations courantes
La carte Advanzia est-elle réellement gratuite ?
Elle n’a pas de cotisation annuelle et la banque ne prélève pas de frais de change. Elle reste gratuite tant que chaque relevé est réglé en totalité avant l’échéance et que vous ne retirez pas d’espèces. Dès qu’un solde reste dû, des intérêts s’appliquent.
Advanzia Bank est-elle un établissement sérieux pour un client résidant en France ?
Oui, il s’agit d’une banque agréée au Luxembourg et supervisée par la CSSF, qui exerce légalement en France dans le cadre européen. Le sérieux de l’établissement ne dispense pas de lire attentivement le contrat de crédit renouvelable.
Peut-on fermer sa carte Advanzia quand on le souhaite ?
Oui, le contrat peut être résilié à votre initiative. Il faut auparavant rembourser l’intégralité du solde restant dû, puis demander la clôture par écrit ou via l’espace client, en conservant une trace de la demande.
Retirer de l’argent au distributeur avec la carte Advanzia coûte-t-il quelque chose ?
La banque ne prend pas de commission sur le retrait lui-même, mais les intérêts commencent à courir dès le jour de l’opération. À l’étranger, l’exploitant du distributeur peut en outre facturer ses propres frais.
La Mastercard Gold d’Advanzia est-elle acceptée pour louer une voiture ou réserver un hôtel ?
En général oui, puisqu’il s’agit d’une véritable carte de crédit, souvent exigée par les loueurs. Le dépôt de garantie bloque toutefois une partie du plafond pendant la location : prévoyez une marge suffisante pour vos autres dépenses.
Que risque-t-on en cas de retard de remboursement ?
Le solde impayé produit des intérêts et des frais peuvent être appliqués selon le contrat. Des retards répétés entraînent des relances et, en cas d’incident caractérisé, une possible inscription au FICP. Si une échéance s’annonce difficile, contacter la banque avant la date limite permet souvent de trouver une solution.
Articles similaires
Articles récents
-
 Le Conservateur espace client : connexion, activation et avis sur l’espace adhérent
-
 Acheter de l’or via le Crédit Agricole : est-ce avantageux ?
-
 Quand j’ai un problème avec ma banque, à qui dois-je m’adresser ?
-
 Comment télécharger l’application Ma Banque Crédit Agricole ?
-
 Quel impact l’âge a-t-il sur le taux d’assurance prêt immobilier ?