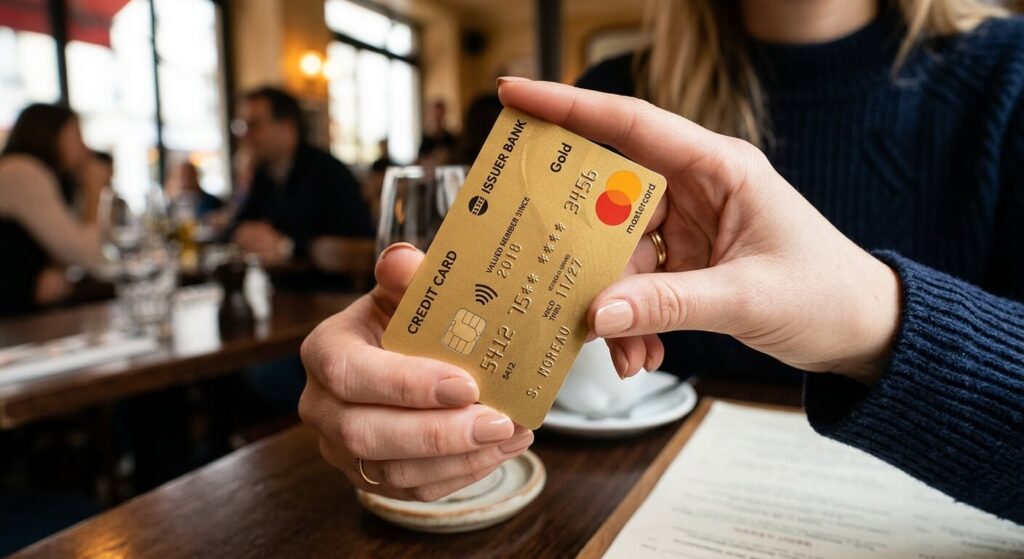
Pour accéder à votre carte ZERO mon compte, la connexion passe par l’espace client d’Advanzia Bank, sur le site de la banque ou dans l’application mobile, avec le numéro de carte et le mot de passe choisi à l’activation. Trois points à retenir :
- L’espace client affiche le solde du compte crédit, les relevés et les opérations récentes.
- La Carte ZERO, une Gold Mastercard gratuite à l’achat, n’est plus proposée à la souscription en France depuis 2025.
- Les titulaires existants conservent l’accès à leur compte et doivent surveiller les échéances de remboursement.
Ce que l’espace client carte ZERO affiche une fois connecté
L’espace client de la carte ZERO d’Advanzia Bank fonctionne comme le tableau de bord d’un compte crédit, et non comme celui d’un compte de dépôt. On y lit le solde utilisé, la date de la prochaine échéance, le montant minimum à régler et le détail des achats. Chaque ligne indique le commerçant, la date, la devise d’origine et la somme convertie en euros.
Le vocabulaire de l’interface mérite un temps d’adaptation. L’expression « client carte » désigne le titulaire, tandis que « compte crédit » renvoie à la réserve d’argent mise à disposition. L’argent affiché n’est donc pas un solde créditeur : il représente ce qui reste à rembourser, augmenté le cas échéant des intérêts si vous choisissez le paiement fractionné plutôt que le règlement total.
- Tableau de bord : solde dû, disponible restant, prochaine échéance.
- Relevés mensuels : téléchargeables au format PDF, utiles pour la comptabilité ou un dossier de prêt.
- Opérations : achats en attente de validation, paiements refusés, remboursements.
- Gestion de la carte : opposition, déblocage, modification du plafond de paiement.
- Coordonnées : mise à jour de l’adresse, de l’email et du numéro de téléphone.
Un espace comme LCL espace personnel ou celui d’Advanzia repose sur les mêmes principes : une identification unique, puis des rubriques séparées pour les opérations, les documents et les paramètres. La différence tient à la nature du produit, puisque la carte ZERO est adossée à un crédit renouvelable et non à un compte courant.
Se connecter à mon compte carte ZERO : les étapes concrètes
La connexion demande deux éléments : le numéro de carte à seize chiffres et le mot de passe défini lors de l’activation. Le numéro de téléphone associé au dossier sert de second facteur dans la plupart des cas.
- Ouvrir le site d’Advanzia Bank ou l’application mobile Advanzia.
- Saisir l’identifiant, puis le mot de passe.
- Valider le code de sécurité reçu par SMS.
- Consulter le tableau de bord, puis se déconnecter, surtout sur un appareil partagé.
En cas d’oubli, le lien de réinitialisation envoie un code temporaire. Si le mot de passe a été communiqué à un tiers, mieux vaut changer immédiatement les identifiants et prévenir le service client, joignable en continu selon les informations publiées par la banque.
Les titulaires qui gèrent plusieurs établissements s’y perdent parfois. La logique pour joindre un conseiller crédit agricole en ligne ressemble à celle d’Advanzia : identification, puis messagerie sécurisée ou rendez-vous téléphonique. Le réflexe utile consiste à noter, pour chaque banque, l’identifiant et la méthode de récupération.
Advanzia Bank et l’arrêt de la carte ZERO en France
La question revient sans cesse : peut-on encore souscrire la carte ZERO ? Les informations disponibles convergent vers une réponse négative pour le marché français. La commercialisation aurait cessé en 2025, ce qui explique la disparition progressive des pages de souscription et le renvoi vers d’autres offres.
Cette situation crée une confusion fréquente. Un internaute qui cherche « carte zero mon compte » tombe sur des pages de connexion encore actives, sur des avis rédigés avant l’arrêt et sur des comparatifs qui présentent la carte comme disponible. Trois cas se présentent :
- Vous êtes titulaire d’une carte encore valide : l’espace client reste accessible et les échéances continuent d’être prélevées.
- Votre carte a été résiliée : le solde restant doit être soldé selon le calendrier indiqué sur les relevés.
- Vous cherchez à souscrire : il faut se tourner vers une autre carte, en vérifiant les frais à l’étranger et le taux du crédit associé.
Avant toute décision, demandez une confirmation écrite au service client. Les conditions d’un contrat de crédit ne se devinent pas à partir d’un forum, même lorsque les témoignages se ressemblent.
Gold Mastercard sans frais à l’étranger : les points forts de la carte ZERO
L’argument qui a fait connaître le produit tient en une phrase : une Gold Mastercard sans cotisation, avec des paiements gratuits hors zone euro et un délai de règlement pouvant atteindre plusieurs semaines. Pour un voyageur régulier, l’économie sur les frais de change devenait rapidement visible.
Le second atout concernait la souplesse. Le compte crédit laissait le choix entre un remboursement total en fin de période, sans intérêts, et un paiement fractionné sur plusieurs mois. Les assurances adossées à une Gold Mastercard, notamment sur les achats et les voyages, complétaient l’ensemble.
Ces avantages expliquent la longévité des avis positifs, y compris après l’arrêt de la commercialisation. Ils ne doivent pas masquer la règle de base : un crédit renouvelable reste un crédit, et le confort d’un paiement différé a un coût dès que l’on s’écarte du remboursement intégral.
Les limites du compte crédit et les pièges du paiement fractionné
Le taux appliqué au paiement fractionné constitue le principal point de vigilance. Il s’ajoute au montant initial et peut alourdir sensiblement la facture sur des achats courants. Le tableau ci-dessous résume l’écart entre la promesse commerciale et la réalité du contrat.
| Critère | Promesse commerciale | Réalité à vérifier |
|---|---|---|
| Cotisation | Zéro euro par an | Gratuité maintenue tant que le contrat n’est pas modifié par la banque |
| Paiements hors zone euro | Sans frais de change | Le taux de conversion appliqué reste celui du réseau Mastercard |
| Remboursement total | Aucun intérêt | Valable uniquement si la totalité du solde est réglée avant l’échéance |
| Paiement fractionné | Souplesse de trésorerie | Intérêts appliqués, coût total supérieur au prix affiché |
| Assurances Gold | Couvertures incluses | Plafonds et exclusions à lire dans la notice |
Autre limite : le plafond de paiement dépend de l’historique et peut être revu à la baisse. Le Plafond carte bancaire Crédit Mutuel se règle en agence, alors que celui de la carte ZERO évoluait surtout selon le comportement de remboursement. Un retard de paiement suffit parfois à bloquer temporairement les achats.
Erreurs fréquentes sur le compte carte ZERO et conseils pour les éviter
La première erreur consiste à confondre le solde disponible et l’argent dont on dispose réellement. Chaque achat réduit une réserve qui devra être remboursée, et non un compte alimenté par un salaire.
La deuxième erreur est de laisser filer le remboursement minimum. Payé mois après mois, il prolonge la dette et multiplie les intérêts. La bonne habitude : programmer un virement automatique couvrant la totalité du relevé dès que la trésorerie le permet.
La troisième erreur concerne la sécurité. Un mot de passe réutilisé sur plusieurs sites, une connexion depuis un réseau public, une application mise à jour trop tard : les fuites arrivent vite. Le réflexe utile reste celui décrit pour Comment bloquer temporairement votre carte bancaire Crédit Mutuel : agir depuis l’application dès qu’un doute apparaît, avant que la carte ne serve à nouveau.
Si la carte a disparu ou si des achats inconnus apparaissent, la démarche est la même que pour L’opposition de la carte bancaire au Crédit Mutuel : contacter l’émetteur sans attendre, faire bloquer les paiements et conserver une trace écrite de la demande. Plus l’opposition est rapide, plus la contestation des opérations est simple.
Verdict et alternatives à la carte ZERO chez Visa ou Mastercard
Pour un titulaire actuel, la carte ZERO conserve un intérêt tant que le contrat en cours n’est pas modifié : gratuité, paiements à l’étranger et différé de règlement. Pour un nouveau demandeur en France, l’offre n’existe plus, et chercher à ouvrir un compte revient à perdre du temps.
Les alternatives se répartissent en trois familles. Les cartes à débit immédiat gratuites, qui conviennent à ceux qui veulent éviter tout crédit. Les cartes à débit différé, proches de l’esprit ZERO mais avec une cotisation souvent modique. Les cartes de crédit renouvelable, à réserver aux profils capables de rembourser la totalité chaque mois.
Le critère décisif reste le coût hors zone euro. Un voyageur doit comparer la commission de change, le taux de conversion et les frais de retrait, plutôt que de s’arrêter à la cotisation annuelle, souvent nulle mais compensée ailleurs.
Enfin, gardez en tête que la disparition d’un produit ne supprime pas les obligations liées au solde restant. Tant que le compte crédit n’est pas soldé, les échéances continuent et un impayé peut être signalé. La prudence, ici, consiste simplement à lire ses relevés chaque mois.
Comment retrouver l’accès à mon compte carte ZERO si j’ai oublié mon mot de passe ?
Le lien de réinitialisation présent sur la page de connexion envoie un code temporaire par SMS ou par email. Si le numéro de téléphone n’est plus à jour, il faut passer par le service client pour faire modifier les coordonnées avant de recréer un mot de passe.
La carte ZERO d’Advanzia Bank est-elle encore proposée en France en 2026 ?
Les informations disponibles indiquent un arrêt de la commercialisation en France depuis 2025. Les titulaires d’un contrat en cours gardent leur carte et leur espace client, mais une nouvelle souscription n’est plus possible auprès de cette banque.
Le crédit associé à la carte ZERO est-il vraiment sans intérêt ?
Le remboursement intégral du relevé avant l’échéance se fait sans intérêt. Dès que vous choisissez le paiement fractionné, des intérêts s’appliquent sur la part non remboursée, ce qui augmente le coût réel des achats.
Que faire si un achat apparaît deux fois dans l’espace client carte ZERO ?
Une double ligne correspond souvent à une autorisation de paiement non encore confirmée par le commerçant. Attendez la validation définitive, puis contestez par écrit auprès du service client si le doublon persiste après quelques jours.
L’application Advanzia remplace-t-elle l’espace client en ligne ?
Les deux canaux donnent accès aux mêmes informations : solde, relevés et opérations. L’application ajoute les notifications et la consultation hors connexion partielle, tandis que la version web reste pratique pour télécharger des documents sur ordinateur.
Peut-on garder sa Gold Mastercard ZERO après l’arrêt de la commercialisation ?
Oui, un contrat en cours continue de produire ses effets jusqu’à sa résiliation, sauf modification notifiée par la banque. Il reste donc prudent de vérifier chaque relevé et de conserver les échanges écrits avec l’émetteur.
Articles similaires
Articles récents
-
 Carte ZERO mon compte : accès à l’espace client, avis et solutions de repli
-
 Code organisme de rattachement : la référence qui relie un dossier de santé à sa caisse
-
 La RTMS est-elle remboursée par la Sécurité sociale ?
-
 La Banque Postale propose-t-elle le renouvellement automatique de la carte bancaire ?
-
 Pourquoi BNP Paribas Personal Finance prélève-t-il 15 euros ?