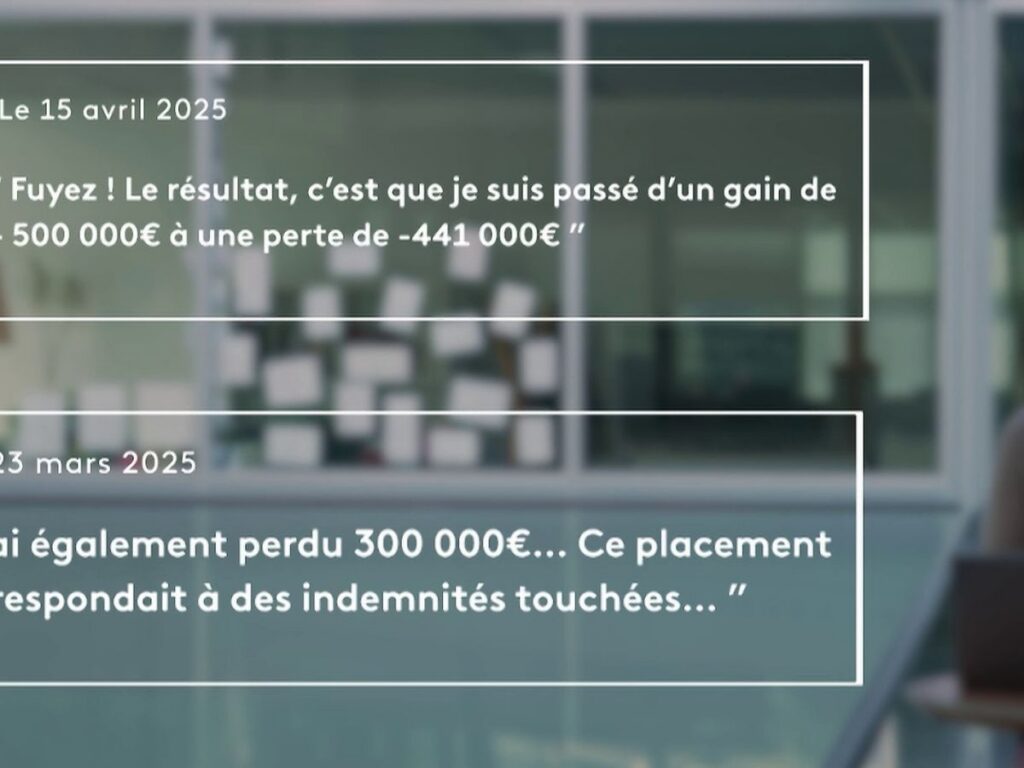
Vous avez versé de l’argent sur un livret à taux exceptionnel, un portefeuille de cryptoactifs ou une offre présentée au nom d’une grande banque, et plus personne ne répond ? À Paris, l’interlocuteur à privilégier est un avocat inscrit au barreau qui traite régulièrement le droit pénal des affaires ou le contentieux bancaire et financier. Il pourra déposer plainte à vos côtés, vous constituer partie civile et examiner la responsabilité de votre banque. Ce rendez-vous ne remplace pas les réflexes d’urgence : alerter la banque, conserver chaque trace, signaler les faits. Et gardez une vigilance absolue face à toute personne qui vous démarche en promettant de récupérer vos fonds moyennant paiement.
- Profil à rechercher : un avocat du barreau de Paris pratiquant le pénal financier ou le droit bancaire, dont l’inscription se vérifie dans l’annuaire officiel du barreau.
- Avant tout rendez-vous : appel à la banque pour tenter un rappel des virements, puis plainte au commissariat, à la gendarmerie ou par courrier au procureur de la République de Paris.
- Signal d’alarme : un « cabinet » qui vous contacte de lui-même, garantit un remboursement ou réclame des frais en cryptoactifs.
- Coût : une convention d’honoraires écrite est obligatoire ; l’aide juridictionnelle ou une assurance de protection juridique peuvent couvrir une partie des frais.
Les 48 premières heures après avoir compris que le placement était faux
Le temps joue contre la victime. Les fonds transitent souvent par plusieurs comptes, parfois à l’étranger, avant d’être convertis ou retirés. Plus l’alerte est précoce, plus la banque a de chances d’intercepter une partie des sommes.
- Contacter sa banque immédiatement et demander, par écrit ensuite, une procédure de rappel de fonds sur chaque virement concerné. Faire opposition si une carte a été utilisée.
- Couper tout contact avec les escrocs sans les prévenir de vos démarches, et ne plus rien verser, même pour des « frais de déblocage » ou une prétendue taxe.
- Sécuriser vos accès : mots de passe de la messagerie et de l’espace bancaire, désinstallation de tout logiciel de prise de main à distance installé à leur demande.
- Rassembler les preuves : ordres de virement, relevés, contrats, captures d’écran du site et de l’espace client, courriels avec leurs en-têtes, numéros de téléphone, noms des interlocuteurs, IBAN des bénéficiaires.
- Signaler les faits à l’AMF ou à l’ACPR via le service Assurance Banque Épargne Info Service, à la plateforme téléphonique Info Escroqueries et, pour un site frauduleux, à Pharos.
Un conseil pratique : rédigez dès maintenant une chronologie datée, du premier contact au dernier versement. Ce document de deux ou trois pages fera gagner un temps précieux à l’enquêteur comme au professionnel du droit qui reprendra le dossier.
Déposer plainte à Paris : trois voies qui ne se valent pas
L’escroquerie est un délit puni de cinq ans d’emprisonnement et de 375 000 euros d’amende, peines alourdies lorsque les faits sont commis en bande organisée. Pour la victime, le choix de la voie procédurale conditionne la suite du dossier.
| Voie | Où et comment | Intérêt | Limite |
|---|---|---|---|
| Plainte simple | Commissariat, brigade de gendarmerie, ou plainte en ligne via la plateforme Thésée pour certaines escroqueries sur internet | Rapide, gratuite, déclenche l’enquête | Le dossier peut rester en attente ou être classé sans suite |
| Courrier au procureur | Lettre recommandée au procureur de la République près le tribunal judiciaire de Paris, avec pièces jointes | Dossier complet et structuré dès le départ | Même aléa sur les suites données |
| Constitution de partie civile | Plainte auprès du doyen des juges d’instruction, en principe après un classement sans suite ou trois mois sans réponse | Oblige l’ouverture d’une information judiciaire | Consignation à verser, procédure longue |
Lorsque l’affaire implique un réseau structuré et plusieurs pays, elle peut être confiée à des magistrats spécialisés dans la criminalité organisée, installés à Paris. La victime n’a pas à choisir elle-même la juridiction compétente : c’est précisément l’un des apports d’un conseil expérimenté que de suivre où se trouve le dossier et de faire valoir vos droits devant le bon magistrat.
Repérer un professionnel fiable et écarter les faux récupérateurs de fonds
Les victimes de faux placements sont souvent recontactées quelques semaines plus tard par de prétendus cabinets, agences de recouvrement ou « services de régulation » qui affirment avoir retrouvé leur argent. Il s’agit fréquemment des mêmes réseaux, qui frappent une seconde fois. Certains usurpent même le nom et l’adresse de vrais cabinets parisiens.
Quelques vérifications simples protègent contre ce piège :
- l’inscription au barreau se contrôle dans l’annuaire officiel du barreau de Paris ou du Conseil national des barreaux, et l’on rappelle le cabinet au numéro qui y figure, jamais à celui donné dans un courriel ;
- un professionnel du droit ne garantit jamais le remboursement intégral, car l’issue dépend de la localisation des fonds et de la procédure ;
- les honoraires sont fixés dans une convention écrite et réglés par des moyens traçables, jamais en cryptoactifs, par carte prépayée ou vers un compte à l’étranger ;
- le démarchage insistant, l’urgence artificielle et la demande de confidentialité absolue sont des marqueurs classiques de fraude.
Côté compétences, deux mentions de spécialisation reconnues par la profession sont pertinentes : droit pénal et droit bancaire et boursier. Leur absence n’est pas rédhibitoire, une pratique régulière de ce contentieux comptant tout autant. Lors du premier échange, n’hésitez pas à demander combien de dossiers d’escroquerie financière le cabinet suit et comment il envisage l’action contre la banque.
Ce que l’on peut raisonnablement espérer récupérer
La franchise s’impose : une partie des victimes ne retrouve qu’une fraction des sommes, parfois rien. Plusieurs pistes coexistent pourtant, et il est utile de les explorer en parallèle.
La responsabilité de la banque. Pour un paiement que vous n’avez pas autorisé, le Code monétaire et financier prévoit en principe un remboursement, sauf négligence grave du client, à condition de contester dans un délai de treize mois. Pour un virement que vous avez vous-même ordonné, le terrain est plus étroit : la banque n’a pas à s’immiscer dans vos choix, mais sa responsabilité peut être discutée si l’opération présentait des anomalies apparentes (montant inhabituel, bénéficiaire signalé, succession de virements vers l’étranger).
Les saisies pénales. Lorsque l’enquête permet de geler des comptes ou des biens, les victimes constituées parties civiles peuvent être indemnisées sur ces avoirs, au terme de la procédure. Cela suppose d’avoir chiffré et justifié son préjudice.
La CIVI. La commission d’indemnisation des victimes d’infractions peut, sous conditions de ressources et lorsque la victime se trouve dans une situation matérielle ou psychologique grave, accorder une indemnisation plafonnée en cas d’escroquerie. Les critères sont stricts et l’examen se fait au cas par cas.
Réseaux transfrontaliers et montants élevés : quand le dossier change d’échelle
Un faux livret vendu par téléphone à quelques centaines de personnes n’appelle pas la même stratégie qu’un faux fonds d’investissement ayant capté des millions d’euros à travers des sociétés écrans réparties dans plusieurs pays. Dans le second cas, il faut coordonner la plainte pénale, les demandes d’entraide internationale, les mesures conservatoires sur les comptes identifiés et, souvent, une action groupée avec d’autres victimes. Pour ce type de contentieux, les cabinets parisiens rompus au pénal des affaires et à la délinquance financière, à l’image de Ziegler & Associés, sont habitués à articuler la procédure pénale avec les recours contre les établissements bancaires. Se regrouper entre victimes d’un même schéma permet aussi de mutualiser les frais et de peser davantage auprès des enquêteurs, à condition que chaque situation individuelle reste correctement documentée.
Honoraires, aide juridictionnelle et protection juridique : financer son accompagnement
Depuis 2015, la convention d’honoraires écrite est obligatoire. Elle précise le mode de rémunération retenu : forfait par étape, taux horaire, ou combinaison d’un honoraire fixe et d’un honoraire complémentaire de résultat. Un honoraire calculé uniquement sur les sommes récupérées est interdit en France, ce qui constitue d’ailleurs un bon test face à un interlocuteur douteux qui proposerait de « ne payer qu’en cas de succès ».
Plusieurs leviers allègent la facture. Vérifiez d’abord vos contrats d’assurance habitation, carte bancaire haut de gamme ou assurance dédiée : beaucoup incluent une garantie de protection juridique qui prend en charge une partie des frais. Selon vos ressources, l’aide juridictionnelle peut couvrir tout ou partie de la rémunération. Enfin, des consultations juridiques gratuites sont organisées dans les mairies d’arrondissement et les points-justice parisiens, utiles pour un premier avis avant de s’engager.
Peut-on porter plainte à Paris si l’escroc opère depuis l’étranger ?
Oui. Dès lors que la victime réside en France ou que les fonds ont été versés depuis la France, la justice française peut être saisie. L’enquête passera alors par des demandes d’entraide avec les pays concernés, ce qui allonge les délais sans rendre la plainte inutile.
Combien de temps a-t-on pour agir après un faux placement ?
Pour l’action pénale, le délai de prescription d’un délit comme l’escroquerie est en principe de six ans, son point de départ pouvant se discuter selon les circonstances. Face à la banque, une opération non autorisée doit être contestée dans les treize mois. Mieux vaut ne pas attendre : les fonds deviennent plus difficiles à suivre avec le temps.
La banque doit-elle rembourser un virement fait volontairement vers un escroc ?
Pas automatiquement. Le virement ayant été ordonné par le client, la banque n’est en principe pas tenue de le rembourser. Sa responsabilité peut néanmoins être recherchée si elle a laissé passer des opérations manifestement anormales sans alerter son client. L’analyse se fait au cas par cas.
Comment savoir si un cabinet qui me propose son aide existe vraiment ?
Cherchez le nom du professionnel dans l’annuaire officiel du barreau, puis appelez le standard indiqué dans cet annuaire pour confirmer qu’il vous a bien contacté. Un vrai cabinet ne sollicite pas les victimes à froid et ne réclame jamais de paiement en cryptoactifs.
Vaut-il mieux agir seul ou avec d’autres victimes du même réseau ?
Les deux sont possibles. Agir ensemble permet de partager les frais, de croiser les informations sur les comptes bénéficiaires et de donner plus de poids au signalement. Chaque victime doit toutefois chiffrer son propre préjudice et conserver ses justificatifs personnels.
Articles similaires
Articles récents
-
Les meilleurs email professionnels et solutions de messagerie au Maroc pour 2027
-
 Arnaque au faux placement financier à Paris : à qui confier son dossier pour réagir vite
-
 Paiement par carte HIPAYWALLET.COM PARIS LA D : identifier ce débit et réagir
-
 Espace client Nickel : se connecter, retrouver son identifiant et débloquer son accès
-
 Création Ludique : Apprenez à Fabriquer une Toupie avec des Plus-Plus