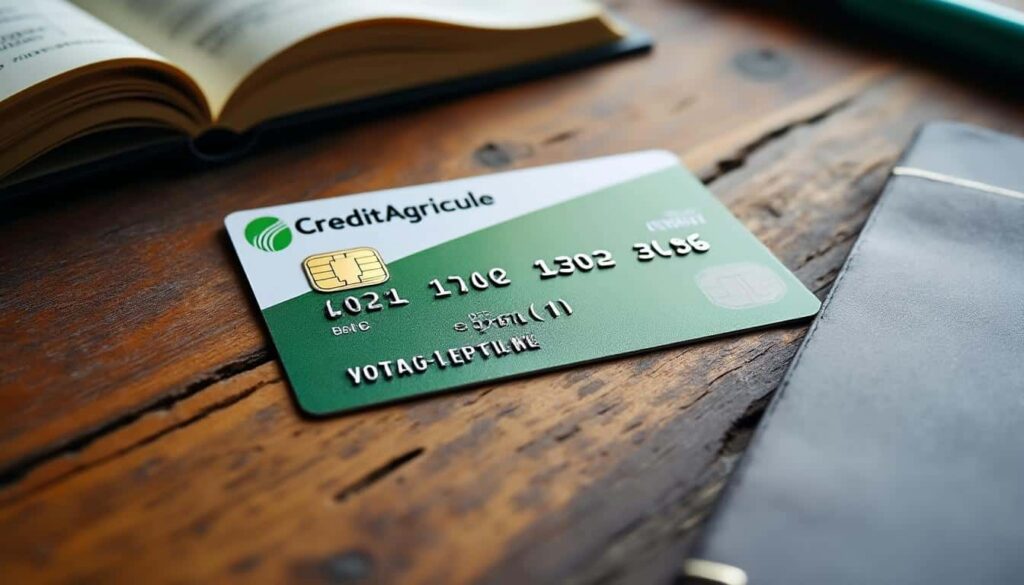
Réponse immédiate : le code banque Crédit Agricole est une suite de cinq chiffres qui désigne la caisse régionale teneuse du compte. Il occupe les cinq premières positions de la ligne bancaire du RIB, juste avant le code guichet. Pour être payé ou pour payer, c’est l’IBAN complet qui s’utilise, mais le code banque reste le repère qui permet de vérifier que le compte est bien rattaché à la bonne caisse.
Un code banque n’est ni un numéro de compte, ni un mot de passe, ni un identifiant de connexion. C’est une étiquette d’établissement, courte, stable, et surtout lisible par les systèmes qui acheminent un virement. La confusion avec les autres chiffres du RIB arrive très souvent, en particulier parce que le document est rarement consulté autrement que pour recopier un IBAN.
Code banque Crédit Agricole : un identifiant de cinq chiffres, pas un numéro de compte
Le code banque est un identifiant unique attribué à un établissement de crédit. En France, il compte cinq chiffres et occupe le début de la ligne dite de domiciliation bancaire, celle qui figure en bas du RIB. Au Crédit Agricole, cette logique prend une coloration particulière : le code ne renvoie pas au groupe national mais à la caisse régionale qui gère votre dossier. Deux clients portant la même enseigne, et même la même carte bleue, peuvent donc avoir deux codes banque différents si leurs comptes dépendent de deux caisses distinctes.
Cette organisation découle du statut du Crédit Agricole, réseau mutualiste décentralisé structuré autour de 39 caisses régionales. Chacune dispose de sa gouvernance, de sa grille tarifaire et de ses conditions d’octroi de crédit. Le code banque est la traduction technique de cette autonomie locale : il indique aux systèmes de compensation à quelle entité le compte se rattache. Un changement de caisse régionale n’est donc jamais un détail administratif.
Sur le terrain, cette décentralisation se voit dans la relation commerciale. Une caisse rurale et une caisse urbaine ne fixent pas les mêmes frais bancaires, ne construisent pas les mêmes offres et ne traitent pas les dossiers au même rythme. L’exemple du Le Crédit Agricole de Josselin illustre bien ce fonctionnement : derrière une marque connue de tous, ce sont des maisons de proximité qui travaillent avec leurs propres habitudes.
Où le code banque Crédit Agricole apparaît dans vos documents
Le code banque ne se devine pas et ne se mémorise presque jamais. Il se lit. Les emplacements les plus fréquents sont stables d’un client à l’autre :
- le RIB papier, encadré en bas du relevé de compte ou remis à l’ouverture ;
- le RIB au format PDF téléchargé depuis l’espace client, rubrique coordonnées bancaires ;
- l’application mobile du Crédit Agricole, dans la fiche du compte ou la section dédiée aux coordonnées ;
- les courriers de la caisse : attestation de domiciliation, offre de prêt, document de mise en place d’un prélèvement ;
- l’agence, où le conseiller peut rééditer un RIB à jour en quelques minutes.
Sur le document, les cinq chiffres du code banque ouvrent la ligne des coordonnées, immédiatement suivis par les cinq chiffres du code guichet. La lecture se complique parce que les chiffres sont souvent imprimés en petits blocs collés, sans séparateur net, et que l’IBAN en dessous répète les mêmes informations dans un format plus long. Un lecteur pressé recopie alors l’IBAN au lieu de décortiquer la ligne du bas, ce qui est rarement un problème, mais qui explique les erreurs quand il faut ressaisir les champs séparément sur un formulaire.
Si le document a disparu, il n’est pas nécessaire de fouiller ses archives : une agence comme Credit Agricole Bagnolet peut fournir un RIB actualisé, et la messagerie sécurisée de l’espace client permet souvent d’obtenir le document sans passer par un guichet.
Comment lire un RIB Crédit Agricole, position par position
Un RIB n’est pas une suite de chiffres indifférenciés. Chaque bloc correspond à une fonction précise, et c’est cette correspondance qui permet de repérer une erreur avant d’envoyer de l’argent.
| Élément | Longueur | Ce qu’il désigne |
|---|---|---|
| Code banque | 5 chiffres | La caisse régionale détentrice du compte |
| Code guichet | 5 chiffres | L’agence de rattachement du compte |
| Numéro de compte | 11 caractères | Le compte lui-même, à l’intérieur de l’agence |
| Clé RIB | 2 chiffres | Un contrôle de cohérence calculé en modulo 97 |
| IBAN | 27 caractères en France | L’identifiant utilisé pour les virements et prélèvements SEPA |
| BIC | 8 à 11 caractères | L’établissement, pour les opérations internationales |
L’IBAN français empile ces blocs dans un ordre immuable : les lettres FR, deux chiffres de clé de contrôle, puis le code banque sur cinq chiffres, le code guichet sur cinq chiffres, le numéro de compte sur onze caractères et la clé RIB sur deux chiffres. Cela représente 27 caractères, dont 23 chiffres après le préfixe pays. Un IBAN Crédit Agricole contient donc votre code banque, en clair, à la sixième position environ.
La clé RIB mérite un mot, car elle est souvent prise pour une garantie de bon paiement. Elle résulte d’un calcul en modulo 97 qui vérifie la cohérence interne des chiffres. Elle détecte une faute de frappe ou une inversion, ce qui est déjà beaucoup, mais elle ne prouve pas que le compte existe réellement ni qu’il est ouvert. Seule une vérification du bénéficiaire, côté banque, apporte cette information.
Code banque, code guichet, IBAN et BIC : quatre rôles distincts
Le code banque identifie l’établissement ou, au Crédit Agricole, la caisse régionale. Il répond à la question : à quelle entité appartient ce compte ?
Le code guichet affine la localisation à l’échelle de l’agence. Une même caisse régionale gère plusieurs guichets, et deux comptes de la même caisse peuvent donc partager le code banque tout en ayant des codes guichet différents. C’est le cas lors d’un changement d’agence à l’intérieur d’une même caisse : le code guichet bouge, le code banque reste identique.
L’IBAN est la donnée réellement transmise à un tiers pour un virement ou un prélèvement. Il contient le code banque, mais aussi tout le reste, ce qui en fait un identifiant complet et beaucoup plus long.
Le BIC, également appelé code SWIFT et normalisé par la norme ISO 9362, identifie l’établissement vu de l’étranger. Il compte 8 à 11 caractères. En zone SEPA, la plupart des banques ne le réclament plus pour un virement en euros, mais il redevient utile dès qu’un paiement sort du cadre européen.
Liste des codes banque des caisses régionales : ce qui est réellement vérifiable
Beaucoup de contenus promettent une liste complète et officielle des codes banque du Crédit Agricole. La réalité est plus modeste : il n’existe pas d’annuaire public unique rassemblant les 39 caisses dans un tableau tenu à jour. Les codes circulent au fil des RIB diffusés par des associations, des entreprises ou des collectivités, ce qui donne des repères utiles mais partiels.
| Code banque | Caisse observée | Contexte du document |
|---|---|---|
| 10206 | Crédit Agricole du Nord Est | RIB public avec domiciliation à Chauny |
| 18206 | Caisse francilienne | RIB d’association, domiciliation parisienne |
D’autres codes apparaissent régulièrement dans des documents publics sans que l’attribution soit toujours explicite : 11006, 11206, 12006, 12406, 13906, 14506, 17906. Le code 30002, lui, sort du schéma habituel des caisses régionales et demande une vérification auprès de la banque avant toute utilisation. Aucun de ces exemples ne remplace votre propre RIB : la seule correspondance fiable est celle inscrite sur le document émis par votre caisse.
La méthode de vérification tient en trois gestes. Lisez les cinq premiers chiffres de la ligne bancaire, comparez-les à ceux de l’IBAN pour voir s’ils concordent, puis testez l’IBAN sur un simulateur de virement de votre banque, qui signalera immédiatement un format invalide. Pour une confirmation humaine, le service client ou le conseiller peut valider les coordonnées avant un paiement important.
Erreurs fréquentes : rejet de virement, prélèvement refusé, mauvais routage
Une faute sur le code banque ne produit pas toujours un message d’erreur clair. Si l’IBAN reste cohérent au regard de la clé de contrôle, l’ordre peut partir et arriver dans une autre caisse, voire dans un autre établissement si le code correspond à une banque existante. Le virement est alors rejeté après quelques jours, avec des frais de recherche parfois facturés, ou pire, crédité sur un compte qui n’a rien à voir avec le bénéficiaire visé.
Depuis octobre 2025, la vérification du bénéficiaire s’est généralisée sur les virements SEPA : la banque compare le nom saisi au titulaire du compte associé à l’IBAN et affiche une alerte en cas de discordance, généralement en quelques secondes. Cette sécurité réduit les erreurs, mais elle ne dispense pas de contrôler le code banque quand un formulaire demande les champs séparément.
Avant de valider un ordre, quatre vérifications suffisent dans la majorité des cas :
- le nom du bénéficiaire correspond exactement au titulaire du compte ;
- l’IBAN recopié ne comporte ni espace manquant ni caractère substitué ;
- le code banque et le code guichet proviennent du même RIB, jamais de deux documents différents ;
- le RIB utilisé n’est pas un ancien RIB conservé dans un carnet ou un dossier partagé.
Pour les prélèvements, le raisonnement est identique mais l’erreur se propage plus longtemps : un mandat SEPA mal renseigné peut entraîner des rejets répétés et des frais de rejet. En cas de litige ou de frais contestés, une réclamation écrite auprès de la caisse reste la première étape. Sans réponse satisfaisante sous deux mois, le service de réclamation peut orienter vers le médiateur bancaire.
Changer d’agence, de caisse ou de banque : ce que devient le code banque
Un déménagement, une fusion d’agences ou une mobilité bancaire modifient rarement le compte lui-même, mais ils modifient bien souvent ses coordonnées. Un simple changement d’agence à l’intérieur de la même caisse fait évoluer le code guichet et le numéro de compte, tandis que le code banque reste stable. En revanche, un transfert vers une autre caisse régionale change aussi le code banque : l’IBAN complet est nouveau et l’ancien RIB devient obsolète du jour au lendemain.
Le réflexe utile consiste à communiquer les nouvelles coordonnées à tous les tiers qui prélèvent ou versent de l’argent : employeur, organismes sociaux, bailleur, fournisseurs d’énergie, assureur. Pour un professionnel, la mise à jour doit aussi passer par la facturation et les conditions de règlement. Un client qui rejoint une autre enseigne, par exemple une agence locale comme Le Credit Mutuel Brive la Gaillarde ou Le Credit Mutuel Boege, retrouve la même mécanique : un nouveau code banque, un nouvel IBAN, et une période de transition à surveiller.
Les autres réseaux ne fonctionnent pas autrement. Le Code banque Crédit Mutuel repose sur le même principe de cinq chiffres identifiant l’établissement, et le Crédit Agricole ne se distingue ici que par le découpage régional de ses entités.
Le code banque Crédit Agricole est-il identique pour tous les clients d’une même caisse ?
Oui, le code banque est le même pour tous les comptes rattachés à une caisse régionale donnée. En revanche, le code guichet et le numéro de compte diffèrent, ce qui explique que deux voisins clients de la même caisse partagent cinq chiffres et pas les suivants.
Peut-on lancer un virement avec le seul code banque ?
Non. Le code banque identifie l’établissement, pas le compte. Pour créditer un compte, il faut fournir un IBAN complet, éventuellement accompagné du BIC hors zone SEPA. Un formulaire qui ne demande que le code banque ne permet aucune transaction.
Comment retrouver son code banque sans RIB sous la main ?
Le plus rapide est l’application mobile ou l’espace client, dans la rubrique des coordonnées bancaires. À défaut, un ancien relevé de compte fait l’affaire : le RIB figure en bas de page. Un appel au conseiller ou à la messagerie sécurisée évite de ressaisir des chiffres de mémoire.
Un code banque erroné bloque-t-il forcément le paiement ?
Pas toujours, et c’est le problème. Si la clé de contrôle reste cohérente, l’ordre peut être accepté puis rejeté quelques jours plus tard, ou orienté vers un autre compte. Il faut donc surveiller l’exécution du virement plutôt que se fier au seul message de confirmation.
Le code banque change-t-il en cas de déménagement ?
Tant que le compte reste dans la même caisse régionale, non : seule l’agence change, donc le code guichet. Si le déménagement conduit à un rattachement à une autre caisse, le code banque et l’IBAN changent, et les coordonnées doivent être rediffusées aux tiers concernés.
Code banque Crédit Agricole et code banque Crédit Mutuel : faut-il les comparer ?
Ils se lisent de la même manière, mais ils n’appartiennent pas au même établissement. Chaque réseau a ses propres codes, et un code relevé chez l’un n’a aucune valeur chez l’autre. Seul le RIB remis par votre banque fait foi.
Articles similaires
Articles récents
-
 Avocat en ligne divorce : simplifier la procédure de séparation aujourd’hui
-
 Code banque Crédit Agricole : comment le lire et le retrouver sur un RIB
-
 Contester une saisie administrative à tiers détenteur : Modèle de lettre pour défendre vos droits
-
 Comment détecter si une personne pratique la sorcellerie à notre encontre : signes et préventions
-
 Les avantages et inconvénients du Crédit Mutuel : tout ce que vous devez savoir