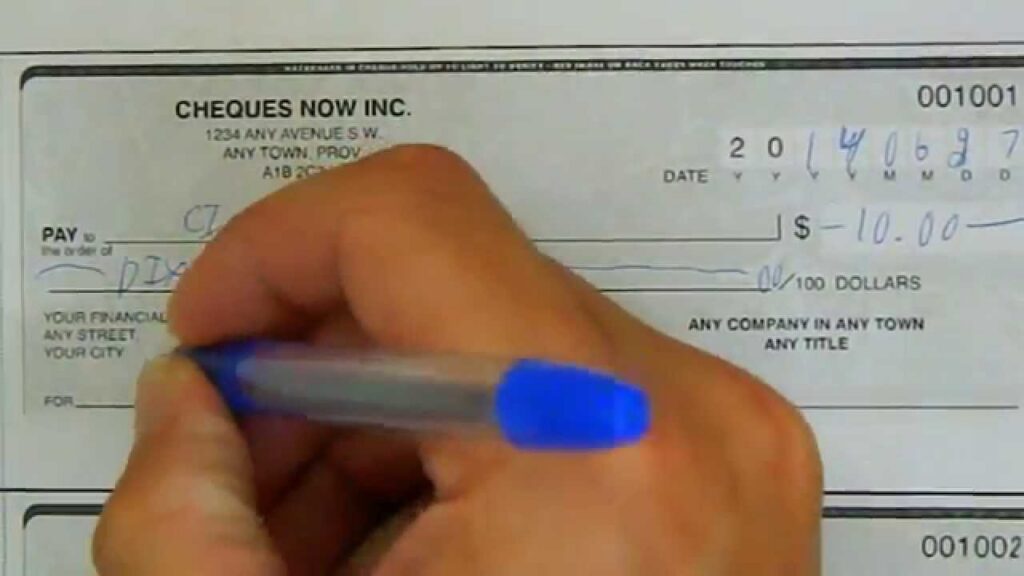
Pour remplir un chèque correctement, renseignez dans l’ordre le nom du bénéficiaire, le montant en chiffres, le même montant en lettres, la date du jour, le lieu d’émission, puis apposez votre signature. Utilisez un stylo à encre indélébile, ne raturez pas et ne laissez aucun espace vide exploitable. Si les deux montants diffèrent, c’est le montant en lettres qui est retenu par la banque.
Le chèque reste un moyen de paiement papier utilisé pour régler un artisan, un loyer, une école ou un achat entre particuliers. Son apparente simplicité cache pourtant des règles précises : une mention oubliée, un chiffre illisible ou une rature mal placée suffisent à déclencher un rejet, avec les frais et les relances qui suivent. Ce guide reprend chaque champ, l’ordre de remplissage et les réflexes qui protègent votre argent.
Les mentions obligatoires d’un chèque, champ par champ
Un chèque n’est pas une feuille libre : chaque information doit se trouver dans la case prévue à cet effet. Le papier est imprimé avec des zones dédiées, et la banque du bénéficiaire comme la vôtre s’appuient sur cette mise en page pour contrôler la régularité du titre. Six éléments composent le socle attendu, et il vaut mieux les traiter tous, même quand l’un d’eux paraît secondaire.
| Champ | Emplacement sur le chèque | Ce qu’il faut y inscrire |
|---|---|---|
| Bénéficiaire | Ligne « payez à l’ordre de » | Nom et prénom, ou dénomination sociale exacte, sans surnom ni abréviation |
| Montant en chiffres | Encadré prévu, en haut ou au milieu | La somme collée au bord gauche de la case, suivie de la devise |
| Montant en lettres | Ligne longue sous le bénéficiaire | La même somme en toutes lettres, centimes compris |
| Date | En haut du chèque, selon le modèle | Le jour où vous signez, pas une date passée ou future |
| Lieu d’émission | À côté de la date | La ville depuis laquelle vous remplissez le titre |
| Signature | En bas à droite | Votre signature habituelle, celle déposée à l’ouverture du compte |
Deux mots techniques reviennent souvent dans les contrats bancaires. Le « tireur » désigne la personne qui émet le chèque, donc vous. Le « tiré » est la banque qui détient votre compte et qui paiera. Les croiser permet de comprendre pourquoi un chèque sans provision est renvoyé vers le tireur plutôt que vers celui qui le présente.
Comment remplir un chèque étape par étape
L’ordre de remplissage a son importance. En commençant par les éléments les plus engageants, vous limitez le risque de laisser traîner un chèque signé mais incomplet, configuration la plus dangereuse qui soit.
- Écrivez le nom du bénéficiaire. Utilisez son état civil complet ou la raison sociale exacte de l’entreprise. Si le nom comporte une particule ou un accent, reproduisez-le fidèlement : un titre au nom mal orthographié peut être refusé au guichet.
- Inscrivez le montant en chiffres. Collez le premier caractère contre le bord gauche de l’encadré, puis ajoutez la devise. Un espace libre avant le premier chiffre permettrait à un tiers d’ajouter un « 1 » devant la somme.
- Reportez le montant en lettres. Écrivez la même somme en toutes lettres, en reliant les mots pour qu’aucun blanc ne subsiste en fin de ligne. Tracez un trait horizontal si la place restante est importante.
- Indiquez la date du jour. C’est la date de signature qui compte, pas la date d’encaissement envisagée par le bénéficiaire.
- Ajoutez le lieu d’émission. La ville suffit, par exemple « Lyon » ou « Nantes ». Cette mention renforce la traçabilité du titre en cas de litige.
- Signez. La signature se place en bas à droite, à l’endroit prévu. Elle doit correspondre à celle enregistrée lors de l’ouverture du compte.
Un détail matériel compte autant que le contenu : écrivez au stylo à encre indélébile, jamais au crayon à papier ni avec un stylo effaçable. Ces deux outils permettent de modifier une somme après coup, et une banque qui détecte une trace de grattage peut légitimement refuser le chèque.
Si votre chéquier est épuisé, sachez qu’une Demande de chéquier se prépare en quelques minutes auprès de votre conseiller ou depuis votre espace client. Pour les clients de cette enseigne, notre article détaille aussi Comment commander un chéquier au Crédit Mutuel, avec les délais d’expédition à prévoir.
Montant en chiffres et montant en lettres : la règle qui tranche en cas d’écart
Écrire la somme deux fois n’est pas une lubie administrative. Le doublon sert d’arbitrage : si les deux versions divergent, la banque retient le montant en lettres. Un chiffre isolé se modifie facilement, une phrase entière beaucoup moins. C’est cette logique qui explique la priorité donnée au texte.
En chiffres, collez le premier caractère contre le bord gauche de l’encadré et faites suivre la somme de la devise, par exemple « 1 250,50 EUR ». En lettres, écrivez « mille deux cent cinquante euros et cinquante centimes ». Quelques pièges de français méritent l’attention : « quatre-vingts » prend un s, « deux cents » aussi quand il n’est suivi d’aucun autre nombre, alors que « deux cent cinquante » reste invariable.
Pour les centimes, deux formules circulent : les mentionner en lettres après les euros, ou les écrire en chiffres à la fin de la ligne. La première solution est la plus sûre, car elle empêche toute retouche. Si le montant est rond, ajoutez la mention « euros » et terminez par un trait pour combler le vide.
Ratures, blancs et surcharges : ce qui fait rejeter un chèque
La rature est l’ennemi numéro un du chèque. Une somme corrigée, un nom gratté, un correcteur blanc appliqué sur la ligne du montant : chacun de ces signes éveille la méfiance du guichetier, qui peut renvoyer le titre sans autre forme de procès. La règle est simple et sans nuance : un chèque raté se déchire, il ne se corrige pas.
- Les blancs en fin de ligne. Un espace libre après le montant en lettres ou après le nom du bénéficiaire ouvre la porte à un ajout. Écrivez en continu jusqu’au bord ou tracez un trait.
- Les surcharges. Repasser sur un chiffre, ajouter un mot entre deux lignes ou modifier une date après signature fragilise le titre.
- Les stylos inadaptés. Crayon, encre effaçable et feutre soluble permettent une modification invisible à l’oeil nu.
- Les signatures approximatives. Une signature trop éloignée de celle déposée à l’ouverture du compte peut bloquer la vérification.
- Les mentions ajoutées après coup. Écrire une condition au dos du chèque ou dans la marge n’a aucune valeur et complique le traitement.
En cas d’erreur, la marche à suivre tient en trois gestes : barrer le chèque d’une croix, le conserver pour la comptabilité si vous êtes un professionnel, puis en établir un nouveau. Ne remettez jamais un titre annulé à quelqu’un d’autre, même par distraction.
Postdater ou antidater un chèque : pourquoi c’est une mauvaise idée
Postdater un chèque consiste à inscrire une date future, en espérant qu’il ne sera encaissé qu’à ce moment-là. Antidater revient à écrire une date passée. Les deux pratiques sont déconseillées, et pour une raison simple : la date portée sur le titre n’oblige personne. Un bénéficiaire peut le présenter dès qu’il le souhaite, et la banque n’a pas à vérifier que le jour indiqué est arrivé.
Le résultat est souvent un débit plus tôt que prévu, avec un risque de solde négatif et de frais bancaires. Si vous avez besoin d’échelonner un paiement, mieux vaut convenir d’un virement à date programmée ou d’un règlement en plusieurs fois avec votre créancier. Pour un chèque de banque, la question ne se pose même pas : la somme est bloquée dès l’émission.
Compte joint, bénéficiaire professionnel, mandataire : les cas particuliers
Sur un compte joint, chaque titulaire peut signer un chèque, sauf clause contraire prévue au contrat. La signature doit être celle du titulaire qui émet le titre, pas celle des deux. Si vous souhaitez qu’une seule personne puisse engager le compte, cette restriction se demande à l’ouverture ou par avenant.
Pour un bénéficiaire professionnel, écrivez la dénomination sociale exacte, telle qu’elle figure au registre du commerce, et non l’enseigne commerciale. Une entreprise dont le nom diffère de son enseigne peut voir son chèque refusé au motif que le bénéficiaire n’est pas identifié. En cas de doute, demandez le libellé exact sur la facture.
Un mandataire, par exemple un proche qui gère les comptes d’un parent, signe en son propre nom si la procuration le prévoit. La banque vérifie alors que le mandat couvre bien l’émission de chèques, car certaines procurations se limitent aux virements et aux retraits.
Une fois le chèque remis, le bénéficiaire le dépose sur son compte. Le crédit n’est pas instantané : la banque contrôle la provision, la signature et l’absence d’opposition avant de valider l’opération. Chez cette enseigne, tout est détaillé dans notre page sur Le délai d’encaissement des chèques au Crédit Mutuel. Côté remise, la procédure au guichet, à l’automate ou depuis l’application est décrite dans notre guide sur Comment déposer un chèque au Crédit Mutuel.
Peut-on remplir un chèque avec un stylo à bille classique ?
Oui, à condition que l’encre soit indélébile. Un stylo à bille ordinaire convient parfaitement. En revanche, le crayon à papier, le stylo effaçable et les encres solubles sont à éviter : ils laissent la possibilité de modifier le montant ou le nom du bénéficiaire après signature, ce qui peut entraîner un refus d’encaissement.
Que faire si le montant en lettres ne correspond pas au montant en chiffres ?
La banque applique la somme écrite en lettres. Cette règle protège le bénéficiaire, car il est plus difficile de falsifier une ligne de texte qu’un chiffre isolé. Si vous constatez l’écart avant de remettre le chèque, ne corrigez pas : déchirez le titre et remplissez-en un nouveau.
Un chèque sans lieu d’émission est-il valable ?
Dans la pratique, la plupart des banques encaissent un chèque dépourvu de lieu d’émission, cette mention n’étant pas considérée comme indispensable par tous les établissements. Elle reste néanmoins recommandée : elle facilite la traçabilité en cas de litige et évite les questions au guichet. Notez simplement la ville où vous signez.
Le bénéficiaire peut-il compléter un chèque partiellement rempli ?
Un chèque signé et remis avec des blancs peut, dans certaines conditions, être complété par la personne qui le détient, mais l’opération est risquée pour le tireur : le montant final n’est plus maîtrisé. La bonne pratique consiste à ne jamais remettre un titre signé comportant une zone vide. Si vous avancez un chèque à un proche, remplissez tous les champs avant de signer.
Combien de temps un chèque reste-t-il valable après sa date ?
Un chèque peut être présenté à l’encaissement pendant un an et huit jours à compter de sa date d’émission. Passé ce délai, la banque peut le refuser. Il reste toutefois conseillé de ne pas laisser dormir un titre trop longtemps, car un compte vidé entre-temps transforme le paiement en impayé.
Un chèque de banque se remplit-il de la même manière ?
Le principe est identique, mais c’est la banque émettrice qui inscrit le montant et le nom du bénéficiaire avant de vous le remettre. Vous n’avez donc rien à compléter, et surtout rien à corriger. Si vous recevez ce type de titre, une Vérification de chèque de banque auprès de l’agence émettrice reste le meilleur réflexe avant de livrer un bien.
Articles similaires
Articles récents
-
 Comment remplir un chèque : le guide pas à pas pour ne pas se tromper
-
 Quelle est l’histoire de la monnaie tunisienne ?
-
 Mot de passe révoqué : Les mesures de sécurité renforcées du Crédit Mutuel
-
 Amazon remboursement sans retour : Comment cela fonctionne-t-il ?
-
 Les couleurs de la liberté : histoire et signification du drapeau de la Tanzanie