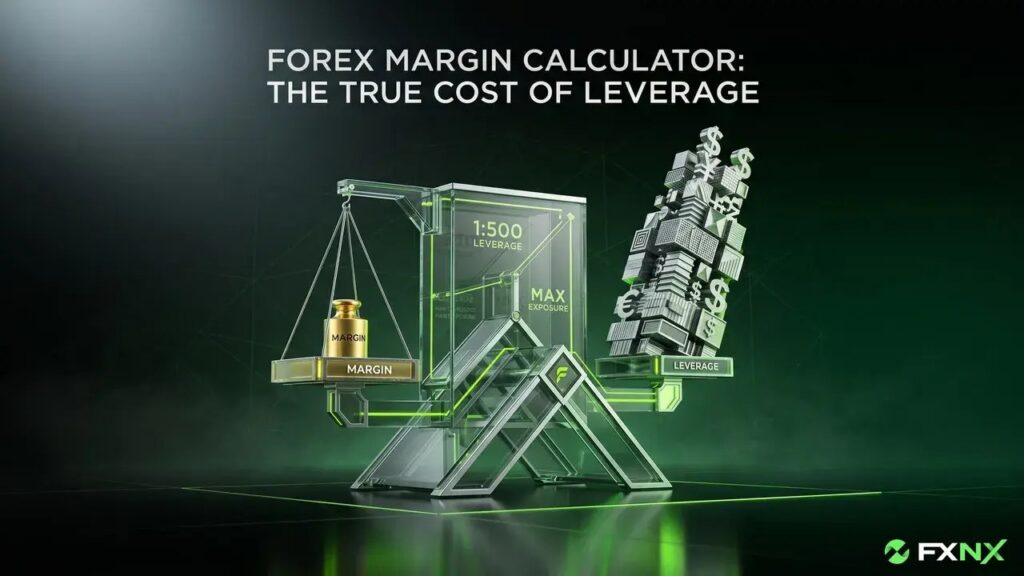
L’effet de levier consiste à exposer plus d’argent que la somme réellement engagée, soit en empruntant la différence, soit en passant par un produit dérivé. Si le support monte, la rentabilité de la mise de départ est multipliée ; s’il baisse, la perte l’est tout autant. En Europe, l’Autorité des marchés financiers rappelle que ce levier est plafonné pour les particuliers, à 5 fois le montant investi sur les actions et 2 fois sur les crypto-actifs.
Un ménage qui emprunte pour acheter un logement, un investisseur qui ouvre une position avec une marge réduite, une société qui rachète un concurrent grâce à la dette : ces trois situations reposent sur le même ressort. Le principe s’énonce simplement, mais ses conséquences changent du tout au tout selon le support, la réglementation applicable et la capacité de celui qui l’active à absorber une mauvaise séquence de marché.
Effet de levier : le mécanisme qui démultiplie une mise de départ
À la base, l’effet de levier désigne l’écart entre le capital apporté et l’exposition réellement prise. Un levier de 3 signifie que pour 1 euro personnel, 3 euros travaillent sur le marché. Cet écart ne crée pas de richesse par lui-même : il redistribue le résultat sur une base plus étroite, ce qui mécaniquement gonfle le pourcentage de gain ou de perte par rapport à la mise initiale.
Deux voies permettent d’obtenir ce résultat. La première passe par l’endettement classique, un crédit bancaire dont le taux est connu à l’avance. La seconde passe par les instruments financiers, contrats à terme, CFD ou trackers à levier, où l’exposition est obtenue sans emprunt visible mais avec un coût de financement intégré et un appel de marge possible. La première est lente et encadrée, la seconde est immédiate et beaucoup plus volatile.
Il faut aussi distinguer le levier de l’effet de taille. Emprunter 200 000 euros pour acheter un bien à 250 000 euros ne rend pas l’opération rentable par nature : cela rend simplement le rendement plus sensible à la variation du prix du bien et au coût du crédit. Le levier est un multiplicateur, pas une source de performance.
Comment calculer un effet de levier et lire son rendement réel
La formule de base reste accessible : levier = actif total divisé par les fonds propres engagés. Un apport de 20 000 euros complété par 40 000 euros d’emprunt donne un actif de 60 000 euros pour 20 000 euros de fonds propres, soit un levier de 3. La rentabilité des fonds propres devient alors trois fois plus sensible à la performance de l’actif, avant déduction des frais et des intérêts.
| Situation | Apport | Emprunt | Actif total | Variation de l’actif | Effet sur l’apport |
|---|---|---|---|---|---|
| Levier 2 | 10 000 € | 10 000 € | 20 000 € | +10 % | +2 000 €, soit +20 % |
| Levier 2 | 10 000 € | 10 000 € | 20 000 € | -10 % | -2 000 €, soit -20 % |
| Levier 5 | 10 000 € | 40 000 € | 50 000 € | -20 % | -10 000 €, soit -100 % |
Le tableau met en évidence le point que beaucoup découvrent trop tard : à levier élevé, une baisse modérée du support efface l’intégralité du capital. Avec un levier de 5, il suffit d’un recul de 20 % pour être à zéro, alors que la même baisse ne coûte que 20 % à un investisseur non endetté. La symétrie apparente du mécanisme cache une asymétrie de survie : les gains se cumulent, mais une perte totale ferme le jeu.
Effet de levier immobilier : le levier le plus répandu chez les particuliers
C’est souvent sans le nommer que les Français utilisent l’effet de levier. Un apport de 30 000 euros et un prêt de 170 000 euros permettent d’acquérir un bien à 200 000 euros, soit un levier proche de 6,7. Si le bien prend 5 % de valeur, soit 10 000 euros, le gain représente un tiers de l’apport initial. Aucun autre placement accessible au grand public ne produit ce rapport avec un risque de perte limité par la stabilité relative des prix immobiliers.
Mais ce levier a un coût : les intérêts d’emprunt, l’assurance, la taxe foncière, les travaux et les périodes de vacance. Un bien qui prend 3 % par an avec un crédit à 3,5 % ne crée aucune richesse, il en détruit lentement. La rentabilité réelle se mesure donc après frais et fiscalité, jamais sur la seule progression du prix affiché. Avant de signer, il est utile de passer par un comparatif sérieux, comme celui proposé dans le guide Crédit et emprunt, qui détaille la simulation, la comparaison et la négociation du taux.
Le second point souvent négligé concerne la valeur du bien lui-même. Un logement mal estimé ou mal présenté peut bloquer le financement ou faire perdre plusieurs mois. L’article Comment optimiser la valeur de votre bien pour financer vos projets rappelle les leviers concrets : diagnostics à jour, présentation soignée, cohérence des prix avec le marché local.
Enfin, la banque ne prête pas sur la base du projet mais sur la capacité de remboursement. Le ratio entre mensualité et revenus nets reste le filtre principal, et il vaut mieux le calculer soi-même avant de solliciter un établissement. Le guide pour Maîtriser le Calcul du Taux d’Effort explique comment évaluer cette marge de manœuvre et éviter un dossier refusé pour un endettement mal calibré.
Effet de levier boursier : des plafonds européens stricts
Sur les marchés, le levier change de nature. Il n’est plus adossé à un bien tangible mais à un actif dont le prix peut varier de plusieurs pour cent en une séance. Les produits à levier intègrent un coût de financement quotidien et un mécanisme de réajustement qui érode la performance sur longue période, même quand le marché finit par monter. Un tracker à levier 3 conservé plusieurs mois ne rend pas trois fois la performance de l’indice, mais un résultat inférieur à cause de la capitalisation des variations.
Le cadre européen a donc fixé des limites. L’Autorité des marchés financiers indique que le levier est plafonné à 5 fois le montant investi sur les actions et à 2 fois sur les crypto-actifs. Ces plafonds protègent les particuliers d’une perte instantanée trop violente, mais ils n’empêchent pas de perdre la totalité de la mise. L’AMF précise également qu’en cas d’évolution contraire aux anticipations, l’investisseur peut perdre plus que son investissement initial sur certains produits dérivés.
Autrement dit, le levier boursier n’est pas un outil d’épargne. Il s’adresse à des personnes capables de suivre leurs positions quotidiennement, de comprendre les appels de marge et d’accepter une volatilité forte. Pour un objectif de long terme, la logique inverse prévaut : régularité, diversification et horizon, comme le montrent les approches d’épargne longue décrites dans Donner un sens à son épargne grâce au Private Equity.
Effet de levier en entreprise : gearing, LBO et dette de croissance
Dans le monde de l’entreprise, la même mécanique porte un nom technique, le gearing, qui rapporte la dette aux fonds propres. Plus ce ratio est élevé, plus la rentabilité des capitaux propres est sensible au résultat d’exploitation. Une société endettée qui améliore légèrement sa marge voit sa rentabilité bondir ; la même société qui subit un creux d’activité peut se retrouver en difficulté de trésorerie en quelques mois.
Le rachat à effet de levier, souvent appelé LBO, pousse cette logique à son terme : une société holding emprunte l’essentiel du prix d’acquisition et rembourse la dette avec les flux générés par la cible. Le montage fonctionne quand les cash-flows sont prévisibles et la dette calibrée avec prudence. Il se retourne quand les hypothèses de croissance sont trop optimistes ou quand les taux de refinancement remontent au moment du remboursement.
Pour un particulier, la leçon est transposable : un levier n’est soutenable que si les revenus qui doivent le rembourser sont stables et supérieurs aux échéances avec une marge confortable. Un emprunt qui absorbe 35 % du revenu net laisse peu de place à un imprévu, même si le dossier passe le filtre bancaire.
Les erreurs qui font basculer un levier maîtrisé en spirale
La première erreur consiste à raisonner sur le rendement espéré sans regarder le coût du financement. Un levier à 4 sur un actif qui rapporte 2 % par an et coûte 3 % de taux produit une perte certaine, quel que soit le talent de l’investisseur. La deuxième consiste à négliger les frais annexes : assurance, droits d’entrée, commissions de courtage, frais de gestion des produits à levier. Sur un horizon long, ces prélèvements pèsent davantage que le levier lui-même.
La troisième erreur est temporelle. Un levier supportable sur douze mois devient intenable sur cinq ans si les revenus baissent ou si le taux se renouvelle à la hausse. La quatrième est psychologique : la hausse du levier donne une impression de maîtrise qui pousse à augmenter encore l’exposition après quelques succès, jusqu’au mouvement de marché qui efface plusieurs années de gains.
- Calculer la perte maximale avant de calculer le gain espéré.
- Vérifier le coût total du financement, frais inclus, sur la durée réelle du projet.
- Conserver une réserve de liquidités non investie pour absorber les échéances.
- Refuser tout levier dont le remboursement dépend d’une hypothèse de plus-value.
Quel cadre se donner avant d’activer un effet de levier
Avant d’emprunter ou d’ouvrir une position à levier, trois questions suffisent souvent à trier les projets raisonnables des paris. Que se passe-t-il si l’actif perd 20 % et reste bas pendant deux ans ? Les échéances sont-elles couvertes par des revenus certains, sans compter sur la revente ? Existe-t-il une solution de repli si les conditions de financement se durcissent ? Une réponse floue à l’une de ces questions signale un levier trop ambitieux.
Le coussin de sécurité compte autant que le calcul. Disposer de trois à six mois de dépenses en épargne disponible change complètement la façon de traverser un accident de parcours. Les dispositifs d’épargne réglementée restent utiles pour cela, et des outils comme la Simulation LEP Crédit Mutuel aident à visualiser ce que ce placement peut apporter en rendement et en disponibilité.
Enfin, il faut accepter que le levier ne soit pas un signe de sophistication financière mais un simple outil d’amplification. Utilisé sur un actif stable, avec un endettement modéré et une échéance longue, il reste l’un des moyens les plus efficaces d’accélérer la constitution d’un patrimoine. Utilisé pour rattraper le temps perdu ou pour viser un rendement élevé rapidement, il produit le plus souvent l’effet inverse.
L’effet de levier peut-il faire perdre plus que la somme investie ?
Oui, sur certains produits dérivés. L’Autorité des marchés financiers précise qu’en cas d’évolution contraire aux anticipations, l’investisseur peut perdre davantage que son investissement initial. Sur un crédit immobilier classique, la perte reste limitée à l’apport et aux sommes remboursées, la banque conservant sa créance sur le bien.
Quel levier maximum un particulier peut-il utiliser en Europe ?
Les plafonds européens sont de 5 fois le montant investi sur les actions et de 2 fois sur les crypto-actifs. Ces limites concernent les produits à levier proposés aux particuliers. Elles ne s’appliquent pas au crédit immobilier, dont le montant dépend de la capacité de remboursement et des règles d’octroi de la banque.
L’effet de levier immobilier est-il toujours rentable ?
Non. La rentabilité dépend de l’écart entre le rendement du bien, net de charges et de fiscalité, et le coût total du crédit. Si les intérêts, l’assurance et les frais dépassent les loyers et la progression du prix, le levier détruit de la valeur au lieu d’en créer.
Faut-il rembourser son crédit par anticipation pour réduire son levier ?
Cela dépend du taux du crédit et du rendement de l’épargne disponible. Rembourser un prêt coûteux est souvent pertinent, surtout si l’épargne rapporte moins que le taux d’intérêt. À l’inverse, conserver une réserve de liquidités peut être plus prudent qu’un désendettement total, notamment en cas de revenus irréguliers.
Comment savoir si un effet de levier reste supportable ?
Le test le plus simple consiste à simuler une baisse de revenus ou une hausse des échéances pendant plusieurs mois. Si les mensualités restent couvertes sans toucher à l’épargne de précaution, le levier est probablement gérable. Dans le cas contraire, il faut réduire l’exposition avant que le marché ou la banque ne l’impose.
Articles similaires
Articles récents
-
 Pourquoi la doudoune sans manche personnalisée séduit les équipes actives ?
-
 Effet de levier : définition, calcul et risques réels
-
 La Division Internationale du Travail: Définition et Impact sur l’Économie Mondiale
-
 Qu’est-ce que le financement par la dette ?
-
 Quelle est la monnaie utilisée en Tchéquie ?