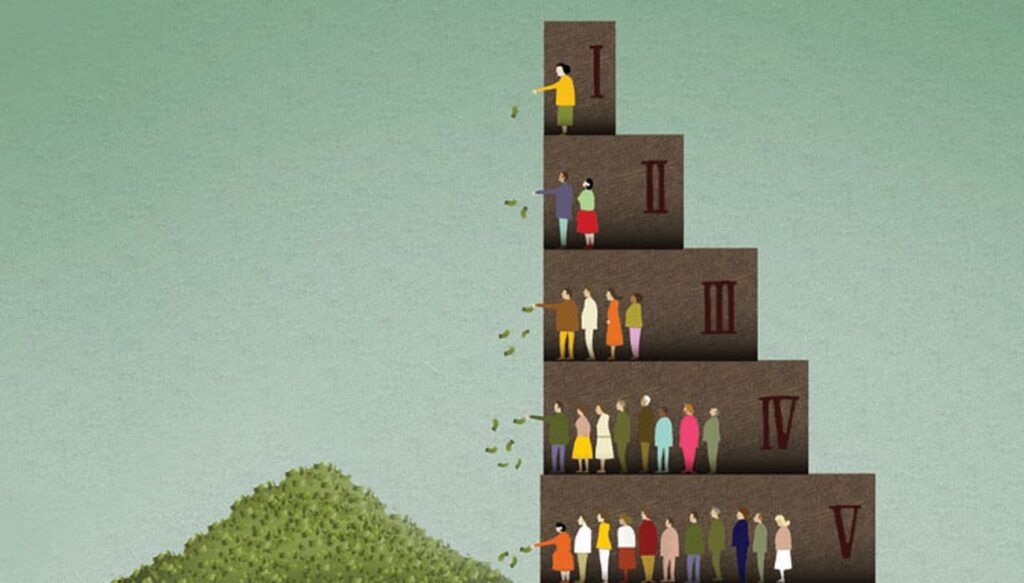
Réponse rapide : une pyramide de Ponzi est un montage financier frauduleux dans lequel les gains versés aux premiers investisseurs proviennent de l’argent apporté par les suivants, et non d’une activité économique réelle. Le système tient tant que de nouveaux capitaux entrent, puis s’effondre dès que la collecte ralentit.
- Promesse typique : rendement élevé et régulier, présenté comme peu risqué.
- Mécanique : cavalerie, les anciens sont payés avec les dépôts des nouveaux.
- Durée de vie : de quelques mois à plus de quinze ans dans certains dossiers.
- Signal décisif : retraits retardés ou conditionnés, puis disparition du gestionnaire.
Pyramide de Ponzi : définition et vocabulaire à connaître
Une pyramide de Ponzi désigne un montage financier frauduleux dans lequel les rendements versés aux premiers participants proviennent des capitaux apportés par les suivants. Aucun profit réel ne soutient ces paiements : la structure tient uniquement parce que de nouveaux investisseurs arrivent.
Les régulateurs emploient plusieurs formulations pour la même réalité : système de Ponzi, chaîne de Ponzi, fraude de Ponzi, cavalerie. La mécanique ne bouge pas, seul l’habillage change. Tantôt un fonds d’investissement, tantôt une offre immobilière, un programme de trading automatisé, une opportunité sur les cryptoactifs ou un placement exotique réservé, dit-on, à quelques initiés.
Le nom vient de Charles Ponzi, un immigré italien qui a bâti en 1920, aux États-Unis, un montage autour de coupons-réponses postaux internationaux. Il promettait de doubler la mise en quelques semaines. L’idée était ancienne, mais la notoriété de l’affaire a rendu son nom indissociable du procédé.
Un point mérite d’être posé d’emblée : un rendement élevé n’est pas, en soi, le marqueur de la fraude. Beaucoup de placements légitimes sont volatils et peuvent perdre de la valeur. Ce qui caractérise le système de Ponzi, c’est l’absence de source économique identifiable pour payer les gains annoncés, combinée à un argent qui ne circule qu’entre investisseurs.
Comment un ponzi système se met en place, étape par étape
La progression est presque toujours la même, avec des variantes de rythme et de sophistication.
- Le promoteur annonce un rendement attractif et régulier, présenté comme peu risqué, souvent avec des chiffres très précis.
- Les premiers investisseurs sont payés à l’heure, parfois au-delà de ce qui était promis. Ces versements servent de preuve sociale.
- Les bénéficiaires en parlent autour d’eux. Le bouche-à-oreille remplace la publicité et alimente les entrées.
- Les retraits importants sont honorés tant que la trésorerie le permet, ce qui entretient l’illusion de liquidité.
- Quand le flux d’entrées ralentit, les paiements deviennent irréguliers : délais, frais nouveaux, justificatifs supplémentaires à fournir.
- Le montage s’effondre : gel des retraits, disparition du dirigeant, procédure judiciaire et actifs souvent insuffisants.
Le trou n’est pas une conséquence secondaire de la fraude, il en est le moteur. Chaque intérêt versé sans activité réelle augmente le capital à rembourser. Un montage financier de ce type peut donc survivre longtemps, à condition que la collecte progresse plus vite que les demandes de remboursement.
Des années 1920 à aujourd’hui : les grandes fraudes ponzi aux États-Unis
Le palmarès des grandes fraudes ponzi reste largement dominé par des affaires américaines. Charles Ponzi a collecté plusieurs millions de dollars de l’époque en quelques mois, avant l’intervention des autorités en 1920. Un siècle plus tard, la presse économique publie encore des bilans réguliers : au premier semestre 2025, les pertes recensées aux États-Unis en lien avec des schémas de ce type avoisinaient un demi-milliard de dollars, ce qui montre que le procédé n’a rien perdu de son actualité.
Bernard Madoff demeure l’exemple le plus cité. Arrêté en décembre 2008, il a laissé des relevés de comptes affichant des dizaines de milliards de dollars de valeur, alors que le capital réellement placé était très inférieur. Son fonds était audité par un cabinet minuscule, un détail qui aurait dû alerter. Autre particularité souvent oubliée : il ne promettait pas des performances spectaculaires, mais une progression modérée et surtout remarquablement stable, année après année, y compris quand les marchés chutaient.
D’autres dossiers ont marqué les esprits : le fonds Bayou, plusieurs affaires de faux programmes de trading, puis les montages récents adossés aux cryptoactifs. Chaque vague technologique apporte son décor, jamais sa logique.
Pyramide de Ponzi ou système pyramidal classique : le tableau qui tranche
La confusion entre les deux notions est fréquente et elle a des conséquences concrètes, car les qualifications juridiques ne se recouvrent pas totalement.
| Critère | Pyramide de Ponzi | Système pyramidal classique |
|---|---|---|
| Origine des gains | Capitaux des nouveaux investisseurs | Droits d’entrée et commissions de recrutement |
| Rôle du participant | Investisseur, souvent passif | Recruteur, actif dans le développement du réseau |
| Ce qui est proposé | Un placement, parfois entièrement fictif | Un kit, une formation, un droit de distribution |
| Condition de survie | Arrivée continue de capitaux | Arrivée continue de nouveaux membres |
| Point commun | Absence de richesse créée | Absence de richesse créée |
En France, la vente pyramidale est interdite vis-à-vis des consommateurs, et un dispositif qui rémunère principalement le recrutement s’expose à des poursuites. Un Ponzi pur, sans parrainage, relève plutôt de l’escroquerie ou de l’abus de confiance. Dans les faits, les deux logiques se mélangent souvent, et les enquêteurs retrouvent rarement un schéma parfaitement pur.
À l’inverse, une allocation d’épargne classique peut être examinée, documentée, comparée. Un support comme La pyramide de l’épargne: Guide pour optimiser votre stratégie financière décrit justement cette progressivité du risque, du support garanti aux actifs plus volatils, avec une logique de transparence opposée à celle d’un montage occulte.
Arnaque financière sous forme de Ponzi : les signaux qui ne trompent pas
Une arnaque financière sous forme de pyramide de Ponzi laisse presque toujours des traces bien avant l’effondrement. Voici les indices les plus fréquents, à examiner froidement.
- Un rendement annoncé comme élevé et régulier, présenté comme peu risqué voire garanti.
- Une stratégie floue, invérifiable, protégée par le secret ou une formule dite propriétaire.
- Aucun dépositaire indépendant et aucune valorisation auditée par un acteur reconnu.
- Une pression à investir vite, avec des paliers censés disparaître à court terme.
- Une rémunération du parrainage, ou l’attente explicite que vous fassiez entrer de nouveaux clients.
- Des retraits qui ralentissent, conditionnés à des frais, des pièces justificatives ou l’accord du gestionnaire.
- Un promoteur absent des registres de l’AMF ou de l’ORIAS alors qu’il propose des placements.
- Des performances trop lisses : douze mois positifs d’affilée, sans la moindre baisse.
Deux points méritent une attention particulière. Le premier est l’écart entre le train de vie affiché et la transparence réelle de la structure. Le second est la difficulté à obtenir une réponse écrite et vérifiable sur l’origine des gains. Un gestionnaire honnête explique, documente et accepte le regard extérieur, y compris celui d’un tiers de confiance.
Erreurs fréquentes des épargnants et cas particuliers
La première erreur consiste à voir dans les premiers remboursements une preuve d’honnêteté. Dans une cavalerie, payer les anciens est précisément la méthode de recrutement. Recevoir un versement ne démontre rien d’autre que la présence de nouveaux entrants.
La deuxième erreur est de se fier à l’ancienneté, au réseau ou au statut social du promoteur. Madoff siégeait dans des instances prestigieuses et fréquentait les milieux influents. L’aura ne remplace jamais une vérification d’enregistrement ni la lecture attentive d’un document contractuel.
La troisième erreur, plus insidieuse, est de laisser ses gains sur le compte du montage. Comme ils n’existent pas réellement, chaque réinvestissement gonfle une perte future. Retirer les sommes versées dès la première inquiétude reste la réaction la plus prudente.
Un cas particulier mérite d’être cité : les offres qui ressemblent à une arnaque sans en être. Un fonds réel peut traverser une mauvaise passe, un produit structuré peut décevoir, une stratégie complexe peut mal tourner. La différence tient à l’existence d’une source de performance identifiable et d’un cadre encadré. Pour mesurer l’écart, il existe des mécanismes documentés : Découvrez les avantages du modèle CPPi pour la gestion de portefeuille, un dispositif dont les règles de calcul sont publiques et l’horizon annoncé. Rien de comparable avec un rendement promis sans explication.
Le même réflexe s’applique aux objets de collection, terrain classique de surenchère. Découvrez la valeur cachée de vos anciens billets dans un autre article du site : les cotes y reposent sur des références consultables, pas sur la parole d’un vendeur. La vérifiabilité reste le meilleur filtre, quel que soit le support.
Victime ou témoin : les démarches à engager
Si un placement refuse vos retraits, gardez la tête froide et rassemblez tout : contrats, relevés, échanges écrits, captures d’écran, coordonnées bancaires utilisées. Ces éléments seront demandés par les enquêteurs et par votre banque.
Ne versez plus aucun euro, même pour débloquer une somme présentée comme disponible. Les frais de libération sont un procédé classique d’exploitation des victimes, et ils s’ajoutent à la perte initiale sans jamais la réduire.
Signalez ensuite les faits : plateforme de signalement des fraudes de l’AMF, association de consommateurs, puis commissariat ou gendarmerie pour déposer plainte. Prévenez aussi votre entourage, car le recrutement passe souvent par la sphère proche. Et pour le reste du patrimoine, la règle demeure simple : ne jamais concentrer sur un seul support l’argent dont on a besoin à court terme.
Combien de temps une pyramide de Ponzi peut-elle tenir avant de s’effondrer ?
Cela dépend du rythme de collecte et du niveau des retraits. Certains montages s’écroulent en quelques mois, d’autres tiennent plus de dix ans, comme l’affaire Madoff. Tant que les entrées dépassent les sorties, la fraude peut se prolonger, ce qui explique qu’une longue longévité ne prouve jamais la solidité d’un placement.
Comment distinguer un placement risqué classique d’un ponzi montage ?
Trois questions suffisent souvent : quelle est la source précise de la performance, qui détient les fonds, et qui contrôle les valorisations. Si les réponses restent vagues, si le dépositaire est interne ou inconnu, et si aucun auditeur indépendant n’intervient, le doute est légitime. Un placement légitime accepte ces vérifications sans se vexer.
Que faire quand un placement soupçonné de fraude refuse un retrait ?
Rassemblez immédiatement les preuves écrites, cessez tout versement supplémentaire, y compris les frais de déblocage, et signalez les faits aux autorités financières ainsi qu’à la justice. Prévenez votre banque sans attendre et demandez conseil à une association de consommateurs pour structurer votre dossier.
Peut-on récupérer son argent après une pyramide de Ponzi ?
Les récupérations existent, mais elles restent partielles et lentes. Les actifs saisis sont répartis entre les créanciers après des années de procédure, et les investisseurs ayant retiré des gains fictifs peuvent devoir en restituer une partie. Vérifier avant d’investir reste donc bien plus efficace qu’espérer un remboursement après.
Les cryptoactifs ont-ils changé la mécanique des fraudes ponzi ?
L’habillage a changé, pas la logique. Les promesses de rendement automatisé, de minage ou de staking très rémunérateur servent de vitrine, tandis que les paiements restent financés par de nouveaux dépôts. L’absence d’intermédiaire régulé et la rapidité des transferts compliquent en revanche le recouvrement des fonds.
Articles similaires
Articles récents
-
 La dette à la CAF est-elle soumise à prescription ?
-
 Qu’est-ce que Carcept Retraite et comment fonctionne-t-il?
-
 Le remboursement sur PSN : Comment ça marche ?
-
 Les frais à l’étranger chez Crédit Mutuel : ce qu’il faut savoir
-
 Pyramide de Ponzi : comprendre le mécanisme et repérer l’arnaque avant d’y investir