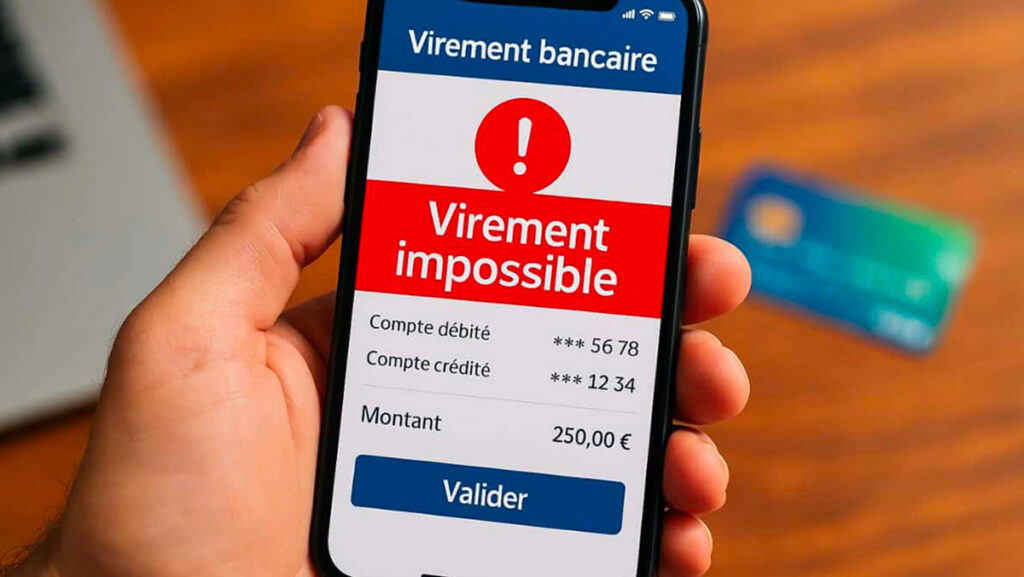
Les virements bancaires interbancaires standards sont suspendus du jeudi 25 au dimanche 28 décembre 2025 inclus. Le dernier traitement a lieu le mercredi 24 décembre en fin d’après-midi et la reprise est fixée au lundi 29 décembre 2025. Les virements instantanés et les virements internes à une même banque restent opérationnels pendant toute la période.
Virements bancaires fermeture décembre 2025 : le calendrier exact
La question revient chaque année à la même période, et la réponse tient en quelques dates. Du 25 au 28 décembre 2025, aucun virement interbancaire standard ne circule entre deux banques différentes. Cette interruption ne vient pas des agences ni des applications mobiles, mais du système de règlement des paiements qui relie les établissements entre eux.
Le mercredi 24 décembre reste une journée travaillée. Les ordres déposés le matin et en début d’après-midi ont encore une chance d’être compensés le jour même. Passé le seuil de coupure habituel, fixé en fin d’après-midi, ils basculent dans la file d’attente et ne repartiront que le lundi suivant.
| Période | Statut des virements interbancaires standards |
|---|---|
| Mercredi 24 décembre 2025, matin et début d’après-midi | Derniers ordres traités |
| Jeudi 25 décembre 2025 | Fermé, jour de Noël |
| Vendredi 26 décembre 2025 | Fermé |
| Samedi 27 décembre 2025 | Fermé, week-end |
| Dimanche 28 décembre 2025 | Fermé, week-end |
| Lundi 29 décembre 2025 | Réouverture et reprise des échanges |
| Jeudi 1er janvier 2026 | Fermé, Nouvel An |
| Vendredi 2 janvier 2026 | Reprise |
La même mécanique se répète pour le Nouvel An. Le jeudi 1er janvier 2026 est férié, ce qui décale à nouveau les échanges d’une journée complète, avec une reprise effective le vendredi 2 janvier.
Ce qui est bloqué et ce qui continue de fonctionner
Tous les virements ne se valent pas. La confusion vient souvent du fait que l’application bancaire affiche le même bouton dans les trois cas, alors que les circuits techniques sont bien distincts.
- Virement SEPA standard entre deux banques différentes : bloqué pendant la fermeture. C’est le cas le plus fréquent pour un salaire, une facture fournisseur ou un paiement entre particuliers.
- Virement instantané : maintenu. Il emprunte un autre rail, disponible en continu, et arrive en quelques secondes sur le compte du bénéficiaire.
- Virement interne : maintenu. Si l’émetteur et le destinataire sont clients de la même banque, l’opération ne quitte jamais l’établissement et ne dépend donc pas de la compensation interbancaire.
Un point mérite d’être souligné : le virement instantané n’est pas une option universelle. Certaines banques plafonnent le montant, d’autres le réservent aux particuliers. Il faut vérifier le plafond appliqué, par exemple le montant maximum virement instantané banque populaire, avant de compter dessus pour régler une facture importante.
Pourquoi TARGET2 ferme et bloque la compensation interbancaire
TARGET2, ou Trans-European Automated Real-time Gross Settlement Express Transfer System, est la plateforme de règlement des paiements de la zone euro. Elle est pilotée par la Banque centrale européenne et sert de colonne vertébrale aux échanges entre établissements. Quand elle s’arrête, les banques ne peuvent plus se transférer les fonds correspondant aux virements de leurs clients.
Son calendrier ne suit pas celui des agences. TARGET2 est fermé tous les week-ends et lors de six jours fériés européens : le 1er janvier, le Vendredi saint, le lundi de Pâques, le 1er mai, le 25 décembre et le 26 décembre. Ces dates sont publiées longtemps à l’avance par la BCE et relayées en France par le Comité français d’organisation et de normalisation bancaires, le CFONB. C’est ce document, appelé calendrier de place, qui fait autorité pour anticiper les flux.
La conséquence est mécanique. Un ordre saisi un jour de fermeture n’est pas perdu : il est horodaté, stocké, puis exécuté au premier jour ouvré du système. Le décalage se répercute ensuite sur l’affichage du solde, sur la date de valeur et parfois sur la clôture comptable de l’entreprise.
Virement programmé pendant la fermeture : que devient votre ordre ?
Beaucoup d’utilisateurs découvrent le problème au moment où le paiement devait partir. Un virement programmé pour le 26 décembre ne s’exécute pas ce jour-là. Il entre en file d’attente et part le lundi 29 décembre au matin, avec une date de valeur qui peut elle aussi être décalée.
Le cas est plus délicat pour les prélèvements et les échéances automatiques. Un prélèvement dont la date tombe un jour férié est généralement présenté le jour ouvré suivant. Le montant n’est pas perdu, mais le compte peut afficher un solde provisoire trompeur pendant quelques heures. Pour un particulier qui surveille son budget au jour le jour, ce décalage d’affichage est souvent la source d’inquiétude la plus forte.
Il existe aussi des subtilités propres à chaque établissement. La procédure peut varier d’une banque à l’autre, comme le montre le détail d’un virement bancaire credit agricole comparé à celle d’un autre réseau. Les délais de saisie, les seuils de coupure et les options de programmation ne sont pas identiques partout.
Salaires, fournisseurs et trésorerie : les cas à anticiper
Pour une entreprise, la fermeture de fin décembre tombe au pire moment. Les clôtures comptables, les paiements fournisseurs et les virements de salaire se concentrent sur une période déjà chargée. Trois situations méritent une attention particulière.
D’abord la paie. Si le virement des salaires est daté du 26 ou du 27 décembre, les collaborateurs ne verront l’argent que le 29. Pour éviter les tensions, mieux vaut avancer la date de traitement au 24 décembre, avant le seuil de coupure, ou basculer sur un virement instantané quand le montant le permet.
Ensuite les fournisseurs. Un règlement qui devait partir avant la fin de l’année peut glisser au début janvier, avec un risque de pénalité de retard ou de rupture d’approvisionnement. La parade consiste à envoyer les ordres dès le 22 ou le 23 décembre et à confirmer la réception auprès du bénéficiaire.
Enfin les encaissements. Une entreprise qui attend un virement client pour boucler sa trésorerie doit intégrer ce décalage dans son plan de fin d’année. Le problème est encore plus marqué avec certains réseaux, où la banque postale problème parfois des délais de traitement plus longs que la moyenne.
Les solutions concrètes pour ne pas rester bloqué
Il n’existe pas de contournement magique, mais plusieurs leviers permettent de limiter la gêne.
- Avancer tous les virements importants avant le 24 décembre en fin d’après-midi.
- Utiliser le virement instantané pour les montants qui respectent le plafond de votre banque.
- Regrouper les paiements vers un même établissement quand c’est possible, puisque le virement interne reste actif.
- Prévenir les bénéficiaires du décalage, en particulier les salariés et les fournisseurs stratégiques.
- Vérifier les dates de valeur sur le relevé plutôt que sur l’affichage provisoire de l’application.
Pour les opérations internes à un réseau, la logique de traitement reste celle décrite dans un guide comme Comment fonctionne le virement par débit à la Banque Postale : l’ordre est enregistré immédiatement, mais son exécution dépend du circuit choisi. La même prudence s’applique si vous préparez une Comment clôturer votre compte Crédit Mutuel en toute sérénité en fin d’année, car le solde définitif peut n’apparaître qu’après la réouverture du système.
Prochaines fermetures annoncées : ce qui attend 2026
Le calendrier ne s’arrête pas au Nouvel An. Les prochaines interruptions déjà connues concernent le Vendredi saint et le lundi de Pâques 2026, respectivement les 3 et 6 avril. Le 1er mai 2026 tombera un vendredi, ce qui prolongera la fermeture sur le week-end. Enfin, les 25 et 26 décembre 2026 reproduiront la même séquence qu’en 2025.
Anticiper ces dates fait partie d’une bonne gestion de trésorerie. Un trésorier ou un comptable qui inscrit ces journées dans son calendrier évite les mauvaises surprises et sécurise ses échéances récurrentes.
Les virements instantanés fonctionnent-ils pendant la fermeture de décembre 2025 ?
Oui. Le virement instantané emprunte un système disponible en continu, y compris les jours fériés et les week-ends. Il reste toutefois soumis au plafond fixé par votre banque et à la disponibilité du service chez le bénéficiaire.
Que devient un virement programmé pendant la fermeture ?
Il est conservé et mis en attente. L’ordre est exécuté à la réouverture du système, soit le lundi 29 décembre 2025 pour la période de Noël. La date de valeur peut être décalée en conséquence.
Pourquoi TARGET2 est-il fermé à cette période ?
Parce que la plateforme suit le calendrier des jours fériés européens et ferme également les week-ends. Noël et le 26 décembre figurent parmi les six jours de fermeture annuels prévus par la Banque centrale européenne.
Les prélèvements sont-ils aussi bloqués ?
Ils ne sont pas bloqués au sens strict, mais leur présentation est décalée au jour ouvré suivant. Le montant est bien prélevé, avec un affichage qui peut sembler tardif sur le compte.
Quand ont lieu les prochaines fermetures en 2026 ?
Les prochaines dates connues sont le Vendredi saint 3 avril 2026, le lundi de Pâques 6 avril 2026, le 1er mai 2026, puis les 25 et 26 décembre 2026.
Articles similaires
Articles récents
-
 Virements bancaires fermeture décembre 2025 : dates, blocages et solutions
-
 Pierre Bergé : biographie de l’homme d’affaires derrière Yves Saint Laurent
-
 Comment obtenir un remboursement chez Intersport ?
-
 Comment simuler un prêt personnel à la Banque Postale ?
-
 Comment télécharger l’application de la Banque Postale ?