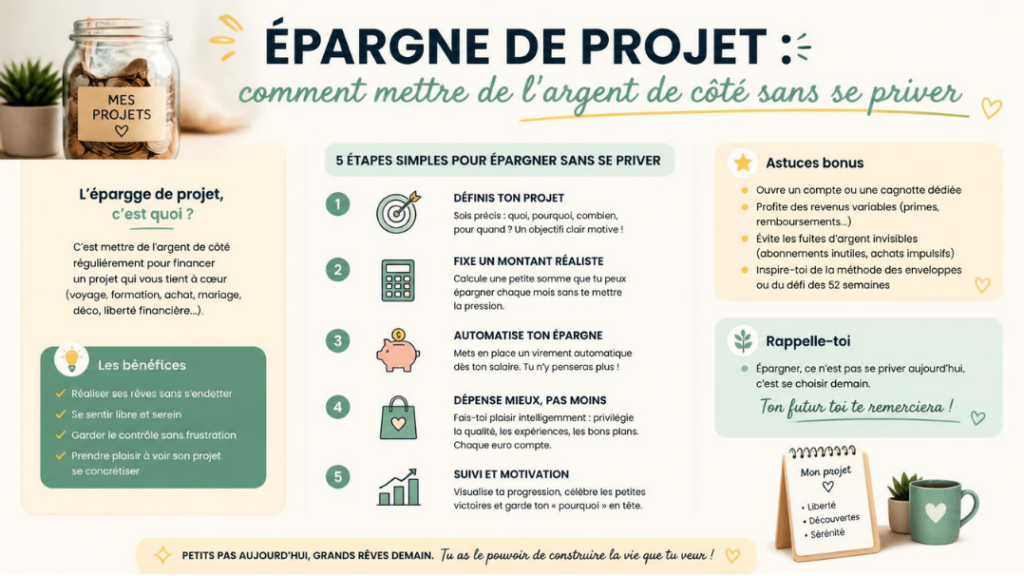
Partir en voyage, changer de voiture, financer des travaux ou préparer un apport immobilier : chacun a des projets qui demandent un budget. Pourtant, épargner donne souvent l’impression de devoir renoncer à tout. Bonne nouvelle : avec un peu de méthode, il est possible de mettre de l’argent de côté régulièrement, sans bouleverser son quotidien. Voici des repères concrets pour y parvenir.
Partir d’un projet précis
On épargne plus facilement quand on sait pourquoi on le fait. Un objectif clair donne du sens à l’effort et aide à tenir dans la durée. Il permet aussi de choisir le support adapté à son horizon. Pour épargner sereinement pour ses projets, la première étape consiste donc à définir ce que l’on veut financer, combien et quand.
Pour chaque projet, notez :
- Le montant nécessaire, même approximatif ;
- L’échéance souhaitée : quelques mois, quelques années ou plus ;
- Le degré de priorité par rapport à vos autres projets.
Diviser le montant par le nombre de mois disponibles donne un premier ordre d’idée de l’effort mensuel. S’il paraît trop élevé, on peut ajuster l’échéance ou le budget du projet.
Connaître son budget pour épargner sans frustration
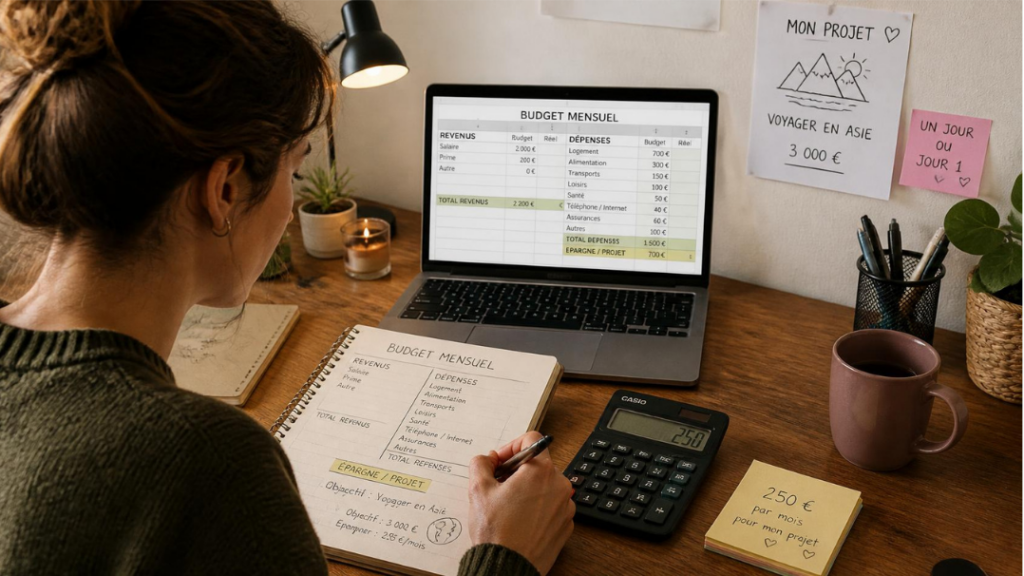
Épargner sans se priver commence par une bonne connaissance de ses dépenses. Pendant un ou deux mois, observez où va votre argent. Classez vos dépenses en trois catégories :
- Les dépenses fixes : loyer ou crédit, énergie, assurances, abonnements ;
- Les dépenses courantes : alimentation, transport, santé ;
- Les dépenses plaisir : sorties, loisirs, achats non essentiels.
Cet exercice révèle souvent des marges de manœuvre insoupçonnées. Un abonnement oublié, des frais bancaires évitables ou des achats impulsifs pèsent parfois plus qu’on ne le pense. L’objectif n’est pas de tout supprimer, mais de faire des choix conscients.
Les astuces pour épargner sans y penser
Se payer en premier
Le principe est simple : épargner au début du mois, et non avec ce qu’il reste à la fin. Un virement automatique programmé juste après le versement du salaire facilite la régularité. Même une petite somme, versée chaque mois, finit par compter.
Épargner ses « bonus »
Prime, remboursement, cadeau d’anniversaire, treizième mois : ces rentrées ponctuelles sont l’occasion d’alimenter son épargne de projet. Les mettre de côté, même partiellement, accélère l’atteinte de l’objectif sans peser sur le budget courant.
Ajuster plutôt que supprimer
Se priver totalement mène souvent à l’abandon. Il vaut mieux réduire certaines dépenses que les supprimer. Cuisiner davantage, comparer ses contrats d’assurance ou d’énergie, revendre des objets inutilisés : ces gestes libèrent de l’épargne sans frustration.
Choisir le bon support selon l’horizon
Tous les placements ne conviennent pas à tous les projets. Le choix dépend surtout de la date à laquelle vous aurez besoin de l’argent.
Projet à court terme
Pour un projet à moins de deux ou trois ans, la priorité est la disponibilité et la sécurité du capital. Les livrets d’épargne réglementés, comme le Livret A ou le LDDS, répondent à ce besoin. Les sommes restent disponibles à tout moment et le capital est garanti. Leur rémunération est fixée par les pouvoirs publics et peut évoluer.
Projet immobilier
Pour préparer un achat immobilier, l’épargne logement (CEL ou PEL) peut être envisagée. Elle permet de constituer un apport. Les conditions de rémunération et de retrait sont encadrées par la réglementation et varient selon la date d’ouverture.
Projet à moyen ou long terme
Pour un horizon plus lointain, l’assurance vie peut trouver sa place. Elle offre une souplesse de versements et un cadre fiscal spécifique, notamment après huit ans. Le fonds en euros garantit le capital, généralement net des frais de gestion, mais son rendement n’est pas garanti à l’avance. Les unités de compte offrent un potentiel plus élevé, mais présentent un risque de perte en capital. Ce type de placement convient donc surtout aux sommes dont on n’aura pas besoin rapidement.
Les points de vigilance
- Conservez toujours une épargne de précaution disponible, distincte de votre épargne de projet ;
- Ne placez pas sur des supports risqués une somme dont vous aurez besoin à court terme ;
- Tenez compte des frais et des conditions de retrait de chaque produit ;
- Révisez vos objectifs régulièrement, surtout si votre situation évolue.
La régularité avant tout
Épargner pour ses projets n’impose pas de vivre à l’économie. L’essentiel est de fixer un objectif clair, d’automatiser l’effort et de choisir un support adapté à son horizon. Petit à petit, l’épargne se construit, et le projet se rapproche, sans sacrifier le plaisir du quotidien.
Articles similaires
Articles récents
-
 Prélèvement SEPA : mandat, délais de contestation et recours en 2026
-
 Épargne de projet : comment mettre de l’argent de côté sans se priver
-
 Préfon retraite : fonctionnement, calcul de la rente et fiscalité en 2026
-
 Qu’est-ce que l’inflation et quelles en sont les causes et les conséquences ?
-
 Les indicateurs de santé: Définition et Importance pour le Suivi du Bien-Être Public