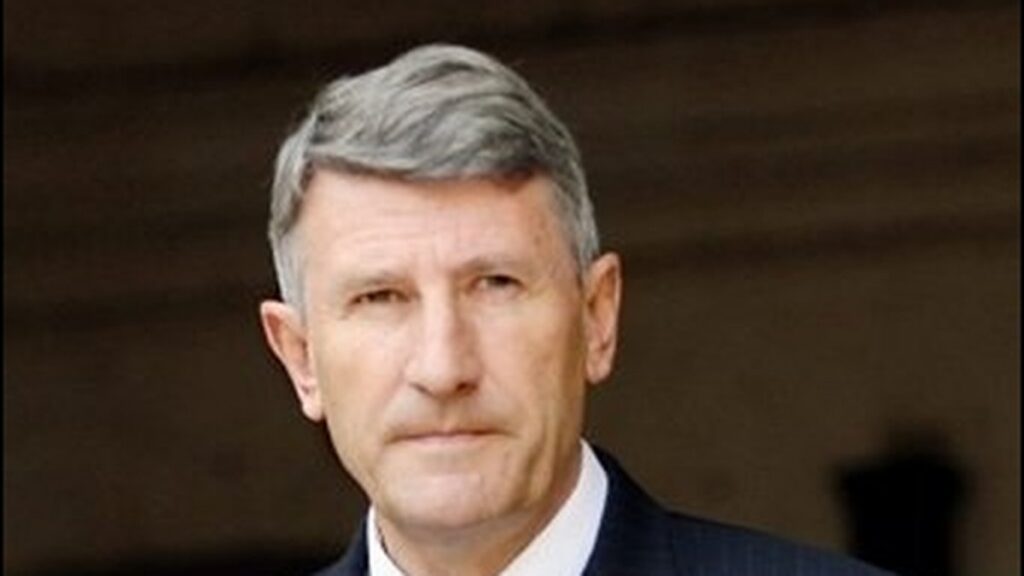
Au 22 novembre 2026, la fortune de Philippe de Villiers est estimée à environ 33 millions d’euros, un montant qui circule dans la presse depuis 2024 et que reprennent les enquêtes publiées en février 2026. Cette évaluation s’appuie surtout sur la valorisation du Puy du Fou, parc à thème vendéen qu’il a porté dès 1978, et sur des revenus tirés de ses livres, de ses conférences et de ses participations sociales. Aucun document officiel ne confirme le chiffre : il s’agit d’une reconstitution journalistique, pas d’une déclaration de patrimoine rendue publique.
- Montant le plus cité : 33 millions d’euros.
- Actif central : le Puy du Fou et les sociétés qui l’entourent.
- Point de débat récurrent : l’impôt sur la fortune, qu’il n’aurait jamais acquitté selon plusieurs enquêtes.
- Naissance : 25 mars 1949, soit 77 ans au 22 novembre 2026.
Philippe de Villiers fortune : ce que vaut vraiment l’estimation de 33 millions d’euros
Le chiffre de 33 millions d’euros s’est imposé comme la référence. Il apparaît dans des enquêtes diffusées à partir de 2024, puis dans plusieurs articles de février 2026 consacrés aux montages financiers du Puy du Fou. Ce total ne sort pas d’un registre public : il résulte d’un travail d’évaluation mené par des journalistes, qui additionnent des participations sociales, des biens immobiliers et des revenus récurrents.
Un patrimoine de cette nature ne se lit pas comme un compte en banque. Une fortune estimée à 33 millions d’euros peut reposer sur des sociétés dont la valeur dépend d’hypothèses : fréquentation du parc, chiffre d’affaires, endettement, droits sur les marques. Faire bouger une seule de ces hypothèses suffit à déplacer le total de plusieurs millions dans un sens ou dans l’autre.
Trois niveaux d’information doivent donc être séparés. Ce qui est documenté : les fonctions exercées, les sociétés identifiées, les ouvrages publiés. Ce qui est calculé : la valorisation de ces actifs à une date donnée. Ce qui est affirmé sans preuve publique : le montant exact détenu personnellement. La fortune de Philippe de Villiers se situe dans les deux dernières catégories, ce qui explique les écarts entre les publications.
Le Puy du Fou, colonne vertébrale du patrimoine familial
Né en Vendée, Philippe de Villiers a construit l’essentiel de sa notoriété économique autour d’un lieu. La Cinéscénie voit le jour en 1978, le parc ouvre en 1989. Le succès commercial transforme un spectacle associatif en groupe touristique, avec des spectacles, des hôtels, des restaurants et des déclinaisons à l’international.
Cette réussite explique pourquoi la fortune de Philippe de Villiers est presque toujours rattachée au Puy du Fou. Les enquêtes évoquent des sociétés de gestion, des holdings et des redevances de marque. Autant d’éléments qui rendent l’estimation délicate, car la valeur d’une marque ou d’un contrat de licence ne se lit pas dans un bilan comme un immeuble ou un portefeuille d’actions.
La gouvernance du parc a par ailleurs évolué. Selon les analyses publiées en juillet 2026, les fils de Philippe de Villiers occupent désormais des postes de direction opérationnelle et stratégique. Cette transition générationnelle complique le travail d’évaluation : le patrimoine personnel du fondateur et les actifs contrôlés par le groupe ne se confondent pas, même lorsqu’ils portent le même nom.
Impôt sur la fortune : le point le plus commenté, et le plus mal compris
Plusieurs enquêtes affirment que Philippe de Villiers n’a jamais acquitté l’impôt sur la fortune. L’affirmation est reprise en février 2026 par des médias grand public et alimente de nombreux commentaires. Elle mérite d’être lue avec méthode, car le sujet est plus technique qu’il n’y paraît.
L’ISF a été remplacé en 2018 par l’impôt sur la fortune immobilière, qui ne porte que sur les biens immobiliers. Un patrimoine majoritairement composé de titres de sociétés peut donc échapper à l’IFI sans la moindre irrégularité. À cela s’ajoutent des dispositifs d’exonération liés aux biens professionnels, qui existent depuis la création de l’impôt et qui sont parfaitement légaux.
Autrement dit, l’absence de paiement ne prouve rien en soi. Elle peut découpler d’une structure d’actifs, d’un montage licite ou d’une optimisation fiscale classique chez les détenteurs de participations. Aucun document public consultable ne permet, à ce jour, de trancher le cas de Philippe de Villiers. Sur ce terrain, la prudence reste la seule position défendable, et toute affirmation catégorique devrait être lue comme une opinion.
Indemnités d’élu, droits d’auteur et conférences : d’où vient réellement l’argent
La carrière de Philippe de Villiers, homme politique français, s’étend sur plusieurs décennies : député, secrétaire d’État, président de conseil général, candidat à l’élection présidentielle. Ces mandats ont généré des indemnités, mais elles ne suffisent pas à expliquer un patrimoine de plusieurs millions d’euros. Un élu national perçoit une rémunération confortable, pas de quoi bâtir une fortune de cette ampleur.
Les revenus les plus significatifs viennent d’ailleurs. Droits d’auteur sur une bibliographie abondante, conférences, activités d’entrepreneur, participation à des sociétés : ces flux, cumulés sur trente ans, produisent un effet de capitalisation puissant. Un auteur très médiatisé peut percevoir des droits récurrents pendant des années, et ces sommes reinvesties dans l’immobilier ou dans des entreprises finissent par peser lourd.
Il faut aussi compter les revenus indirects. Une notoriété politique élevée ouvre des portes : invitations rémunérées, contrats de conseil, partenariats. Ces montants sont rarement publics, ce qui laisse une large part d’ombre dans toute reconstitution patrimoniale.
Repères chiffrés sur Philippe de Villiers et son patrimoine
| Élément | Donnée citée | Statut de l’information |
|---|---|---|
| Fortune estimée | 33 millions d’euros | Estimation de presse, non confirmée |
| Naissance | 25 mars 1949 | Donnée d’état civil |
| Âge au 22 novembre 2026 | 77 ans | Calcul à partir de la date de naissance |
| Création de la Cinéscénie | 1978 | Fait documenté |
| Ouverture du parc | 1989 | Fait documenté |
| Impôt sur la fortune | Jamais acquitté selon plusieurs enquêtes | Allégation de presse, non tranchée |
Immobilier de prestige : ce qu’un patrimoine visible laisse deviner
Les estimations attribuent à Philippe de Villiers des biens en Vendée et en région parisienne. L’immobilier de caractère, demeures historiques, propriétés familiales, bâtiments liés à l’activité touristique, pèse lourd dans ce type d’évaluation, et son entretien coûte cher. Pour mesurer ce que représente ce marché du patrimoine ancien, un détour par La splendeur de la vie à Versailles donne un ordre de grandeur : les prix au mètre carré y sont sans commune mesure avec la moyenne nationale.
Cette dimension immobilière est souvent sous-estimée dans les débats. Un château ou une grande propriété affiche une valeur élevée sur le papier, mais génère aussi des charges : travaux, sécurité, personnel, fiscalité locale. Un patrimoine brut imposant peut ainsi produire un rendement net très faible, voire négatif.
Comparer sans confondre : d’autres fortunes estimées
Les médias traitent de la même façon des patrimoines très différents. Le dossier Aliou Mara fortune illustre bien ce mécanisme : une fourchette de quelques millions d’euros circule sans validation officielle, reprise de publication en publication jusqu’à devenir une évidence pour le lecteur. La logique est identique dans le cas de Philippe de Villiers : une base d’actifs connus, des hypothèses de valorisation, puis un chiffre unique qui s’impose.
Comparer ces situations a un intérêt concret. Cela rappelle qu’une estimation de fortune n’est jamais une donnée comptable, mais une reconstitution. Et qu’une reconstitution vieillit vite, surtout lorsque les actifs sont des sociétés non cotées dont la valeur peut doubler ou fondre en quelques années.
Fiscalité locale : le poste oublié des patrimoines immobiliers
Quand on parle de fortune, la fiscalité locale est rarement évoquée. Taxe foncière, taxe d’habitation sur les résidences secondaires, impôts locaux sur les locaux commerciaux : ces prélèvements pèsent chaque année sur les propriétaires, et leur montant varie fortement d’une commune à l’autre. Le cas des Impôts à Lunéville montre bien cette variabilité, liée aux taux votés localement et aux bases retenues.
Pour un patrimoine immobilier important, ces sommes deviennent significatives et entrent dans le calcul du rendement réel. Un bien estimé très cher peut rapporter moins qu’un placement financier de même valeur, une fois les charges et la fiscalité déduites.
Trois erreurs fréquentes quand on lit une estimation de fortune
- Confondre chiffre d’affaires et patrimoine. Une société qui encaisse plusieurs millions d’euros de recettes ne vaut pas ce montant pour son propriétaire.
- Prendre une fourchette pour un chiffre exact. Les 33 millions d’euros sont une évaluation, pas un solde bancaire.
- Oublier les dettes. Un patrimoine brut se calcule avant emprunts, engagements et éventuelles garanties données.
Un dernier réflexe s’impose : vérifier la date de l’estimation. Un montant publié en 2024 ne décrit pas la situation de 2026, surtout lorsque les actifs sont des sociétés non cotées dont la valeur dépend d’un parc de loisirs et de la fréquentation touristique.
Quel montant est attribué à la fortune de Philippe de Villiers en 2026 ?
Le chiffre le plus repris est de 33 millions d’euros. Il provient d’évaluations journalistiques publiées à partir de 2024 et relayées en 2026, sans validation par un document officiel.
Pourquoi ce montant de 33 millions d’euros revient-il si souvent ?
Parce que les publications se citent entre elles. Une fois qu’une estimation est reprise par plusieurs médias, elle acquiert une apparence de certitude, alors qu’il s’agit toujours de la même évaluation d’origine.
Philippe de Villiers a-t-il payé l’impôt sur la fortune ?
Plusieurs enquêtes affirment qu’il ne l’a jamais acquitté. Aucun document public ne permet de le confirmer ou de l’infirmer, et un patrimoine composé de titres de sociétés peut légalement échapper à l’impôt sur la fortune immobilière.
Le Puy du Fou explique-t-il à lui seul ce patrimoine estimé ?
Il en constitue le cœur, mais pas la totalité. Les droits d’auteur, les conférences, les participations sociales et l’immobilier complètent l’ensemble. La valeur du parc reste toutefois l’hypothèse la plus lourde dans le calcul.
Comment vérifier soi-même une estimation de patrimoine ?
Trois réflexes suffisent : identifier la source d’origine, vérifier la date de l’évaluation et distinguer le patrimoine brut du patrimoine net. Si aucun de ces éléments n’est fourni, le chiffre doit être considéré comme indicatif.
Articles similaires
Articles récents
-
 Philippe de Villiers fortune : les 33 millions d’euros estimés et leurs zones d’ombre
-
 Elon Musk : sa fortune augmente de 16 700 dollars par seconde en 2026
-
 Prélèvement AGIPI ADIS sur le compte : comprendre, vérifier, réagir
-
 Raphaël Glucksmann fortune : revenus estimés et patrimoine en 2026
-
 Comment Augmenter le Plafond de Votre Carte de Crédit au Crédit Agricole : Guide Pratique