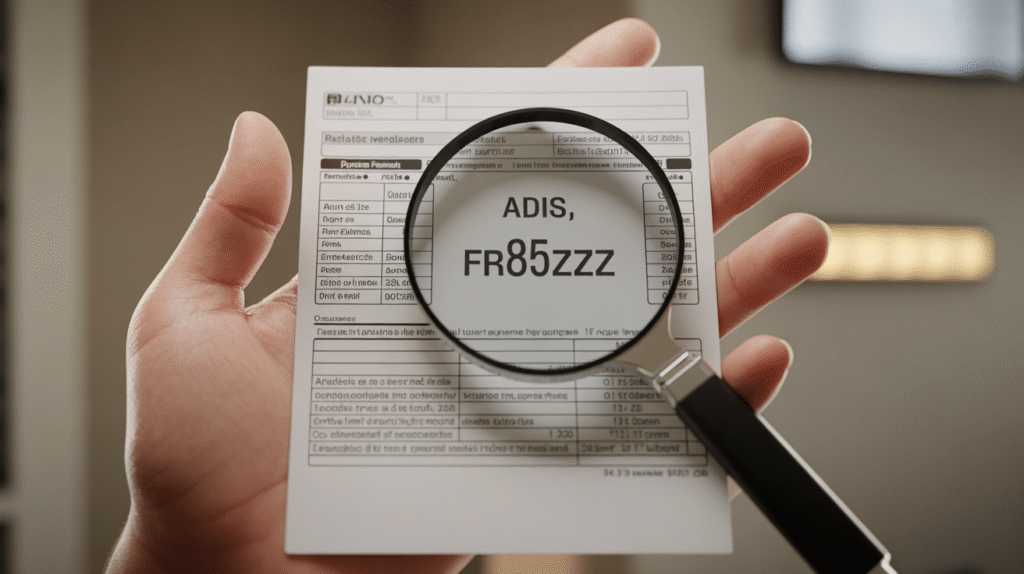
Un prélèvement AGIPI ADIS sur votre relevé correspond, dans la grande majorité des cas, à la cotisation d’un contrat d’assurance rattaché à l’association d’assurés AGIPI. Le libellé n’est qu’un indice : seul le créancier peut confirmer à quel contrat et à quel mandat le débit se rattache. Si vous n’avez aucun souvenir d’une adhésion, la marche à suivre est simple : relever les références du débit, les comparer à vos documents, puis interroger le créancier avant de contacter votre banque.
- Un libellé AGIPI ou ADIS renvoie en général à une cotisation d’assurance prélevée en SEPA.
- Les références utiles sont l’identifiant créancier (ICS) et la référence unique de mandat (RUM).
- Un prélèvement autorisé se conteste sous 8 semaines, un prélèvement sans mandat sous 13 mois.
- Écrire au créancier d’abord, puis à la banque si la réponse tarde ou ne convainc pas.
Ce que raconte la ligne AGIPI ADIS sur votre relevé
Un relevé bancaire condense beaucoup d’informations dans quelques caractères. La ligne comporte une date, un montant, un libellé choisi par le créancier et, selon les banques, des mentions complémentaires visibles dans le détail de l’opération. Le libellé est rédigé par l’organisme qui prélève, pas par votre banque, ce qui explique que deux établissements affichent parfois des textes différents pour le même débit.
Pour AGIPI, il faut garder en tête la nature de la structure : une association d’assurés, qui propose à ses adhérents des contrats d’assurance souscrits auprès d’un assureur partenaire. Une cotisation peut donc être encaissée sous un nom qui évoque l’association, sous celui de l’organisme gestionnaire, ou sous un sigle de service administratif. La mention ADIS entre dans cette logique de sigles internes : elle ne prouve ni une erreur ni une fraude, elle indique simplement qu’il faut remonter à la source.
Avant toute démarche, notez trois choses : la date exacte du débit, le montant au centime près et la fréquence (mensuelle, trimestrielle, annuelle). Un montant identique tous les mois évoque une cotisation fixe. Un montant qui change d’une échéance à l’autre invite plutôt à penser à une cotisation indexée ou à un contrat à garanties modulables.
L’ICS et la RUM, deux codes qui tranchent le débat
Le prélèvement SEPA repose sur un mandat, c’est-à-dire une autorisation donnée au créancier de débiter votre compte. Chaque débit transporte deux références qui permettent de l’identifier sans ambiguïté :
- L’ICS (identifiant créancier SEPA) désigne l’organisme qui prélève. Il est attribué par la Banque de France et reste le même pour tous ses mandats.
- La RUM (référence unique de mandat) désigne l’autorisation précise que vous avez signée, ou que vous êtes censé avoir signée.
Ces codes se trouvent dans le détail de l’opération sur l’espace bancaire en ligne, ou sur demande à votre conseiller. Ils servent ensuite à deux vérifications. D’abord, chercher la RUM dans vos anciens documents : bulletin d’adhésion, mandat papier, courriel de confirmation, échéancier. Ensuite, demander au créancier de vous transmettre une copie du mandat correspondant à cette référence. Si la RUM est introuvable chez vous et qu’il ne produit rien, la discussion change de nature.
Votre banque peut aussi vous donner la liste des mandats actifs sur le compte. Certaines proposent même une liste blanche ou une liste noire de créanciers, utile pour autoriser seulement ceux que vous connaissez.
Huit semaines ou treize mois : le calendrier de la réclamation
Le délai dont vous disposez dépend de la situation, et il court à partir de la date de débit. Le tableau ci-dessous résume les deux cas les plus courants pour un particulier.
| Situation | Délai pour demander le remboursement | Ce qui est attendu |
|---|---|---|
| Prélèvement que vous aviez autorisé, mais que vous contestez | 8 semaines | Demande à la banque, en principe sans avoir à justifier |
| Prélèvement sans mandat valable | 13 mois | Déclaration à la banque que le débit n’est pas autorisé |
La différence est importante. Dans les huit semaines, la banque restitue généralement les fonds sur simple demande, quitte à ce que le litige se règle ensuite entre vous et le créancier. Au delà, il faut démontrer ou au moins déclarer l’absence d’autorisation. Une réclamation tardive reste possible, mais elle est plus exigeante. Mieux vaut donc ne pas laisser un débit douteux dormir plusieurs mois en attendant de s’en occuper.
Ces règles concernent le régime SEPA standard des particuliers. Les délais et recours peuvent être différents pour d’autres types de prélèvements, par exemple ceux de comptes professionnels, et votre convention de compte précise les conditions applicables.
Le proche décédé, le contrat ancien et les autres cas qui brouillent la piste
Tous les débits AGIPI ADIS qui surprennent ne sont pas des anomalies. Plusieurs scénarios expliquent une cotisation que l’on croyait oubliée :
- Un contrat souscrit il y a dix ou quinze ans, dont la cotisation passe désormais inaperçue parmi les autres lignes du compte.
- Un contrat de prévoyance ou d’épargne ouvert par un conjoint, un parent ou un ex-conjoint, mais domicilié sur un compte commun.
- Une adhésion conclue lors d’un rendez-vous commercial, avec un mandat signé sur tablette puis jamais relu.
- Un changement de compte bancaire dont le nouvel IBAN a été communiqué au créancier, ce qui a relancé des prélèvements suspendus.
Dans une succession, la situation est délicate : le contrat peut se poursuivre, se dénouer ou ouvrir un capital à un bénéficiaire. Il faut alors informer l’organisme de l’événement plutôt que de simplement faire opposition au débit, sinon des échéances impayées s’accumulent. Pour ces cas particuliers, un notaire ou une association de consommateurs peut éclairer la marche à suivre.
Écrire au créancier : ce que doit contenir un courrier efficace
Un message vague obtient une réponse vague. Pour aller vite, rédigez-le de manière factuelle et joignez les éléments qui permettent de retrouver le dossier. Un bon courrier comporte :
- Votre identité complète et vos coordonnées de contact.
- La date, le montant et le libellé exact du ou des débits.
- L’ICS et la RUM relevés sur le détail de l’opération.
- Votre demande précise : copie du mandat, copie du contrat, justification du montant, ou arrêt des prélèvements.
- Un délai de réponse raisonnable, par exemple quinze jours.
Privilégiez un envoi qui laisse une trace datée : courrier recommandé, ou formulaire en ligne avec accusé de réception conservé en capture d’écran. Gardez une copie de tout ce que vous envoyez. Si la réponse confirme l’existence du contrat, vous saurez au moins de quoi il s’agit et pourrez décider de le conserver, de le modifier ou d’y mettre fin selon ses conditions de résiliation.
Si la réponse n’arrive pas, ou si elle est incohérente avec vos documents, contactez votre banque en parallèle. Précisez que vous contestez le débit et indiquez dans quel cadre : autorisé mais contesté, ou non autorisé. La banque a ses propres formulaires et conserve la trace de votre demande, ce qui vous protège si le désaccord se prolonge.
Garder un oeil sur ses cotisations récurrentes dans un budget d’ensemble
Une cotisation d’assurance prélevée de façon régulière ne se juge pas seule : elle prend sens à côté de l’épargne, des crédits, des abonnements et des charges fixes. Pour replacer ce type de dépense dans une vue plus large de ses finances personnelles, ce focus propose des repères sur la gestion de l’argent et des placements, utiles pour savoir si une ligne mensuelle mérite d’être gardée telle quelle.
Une méthode simple consiste à faire, une fois par trimestre, un tri des prélèvements du compte. Classez chaque ligne dans l’une de ces catégories : indispensable, utile, à réexaminer, inconnue. Les lignes inconnues se traitent immédiatement avec la démarche décrite plus haut. Les lignes à réexaminer, comme une cotisation dont vous ne vous rappelez plus le bénéfice, méritent un appel au service client pour demander un récapitulatif des garanties souscrites.
Quelques habitudes évitent la plupart des mauvaises surprises : activer les alertes de la banque pour tout débit supérieur à un seuil, conserver un dossier numérique par contrat, et mettre à jour ses documents après chaque changement de situation familiale ou professionnelle.
Arrêter les débits sans se mettre en défaut
Faire cesser un prélèvement ne revient pas à mettre fin à ce qu’il paie. Révoquer un mandat auprès de sa banque bloque les débits futurs, mais le contrat peut rester en vigueur et générer des impayés, voire une suspension des garanties. À l’inverse, résilier le contrat selon ses conditions finit normalement par mettre fin aux prélèvements, sans garantie absolue qu’un dernier débit ne passe pas pendant le délai de traitement.
L’ordre le plus prudent est le suivant : vérifier les conditions de résiliation du contrat (préavis, forme de la demande, date d’effet), envoyer la demande avec accusé de réception, puis surveiller le compte jusqu’à la dernière échéance. Si un débit survient après la date d’effet confirmée par écrit, il devient contestable avec cette preuve à l’appui. Avant de couper une garantie de prévoyance ou de retraite, mesurez ce que vous perdez : une couverture arrêtée dans la précipitation peut être difficile à reconstituer aux mêmes conditions, notamment à cause de l’âge ou de l’état de santé.
Le libellé ADIS est-il le signe d’une fraude ?
Non, pas en lui-même. Les libellés de prélèvement sont souvent des sigles internes qui ne disent pas grand-chose au grand public. Il devient suspect si ni l’ICS ni la RUM ne correspondent à un contrat connu et si le créancier ne fournit aucun mandat. Dans ce cas, signalez-le à votre banque.
Où trouver l’ICS d’un prélèvement ?
Dans le détail de l’opération sur votre espace bancaire en ligne, dans l’application mobile ou auprès de votre conseiller. Certaines banques le font apparaître seulement après un clic sur la ligne du débit.
Dois-je prévenir ma banque ou le créancier en premier ?
Si le délai de huit semaines approche, prévenez la banque sans attendre, car il vaut mieux sécuriser la demande de remboursement. Sinon, commencer par le créancier permet souvent de clarifier la situation plus vite, puisqu’il détient le mandat et le contrat.
Que se passe-t-il si je fais opposition mais que le contrat existe bien ?
Les échéances non payées peuvent donner lieu à des relances, des frais éventuels prévus au contrat, ou une suspension de garanties. Il vaut mieux traiter le contrat lui-même, par une demande de résiliation écrite, plutôt que de se contenter d’un blocage bancaire.
Un montant prélevé qui change doit-il m’alerter ?
Pas automatiquement. Une cotisation peut évoluer avec l’âge, l’indexation ou une modification de garanties. En revanche, une hausse que vous n’avez jamais été informé de recevoir justifie de demander le détail du calcul par écrit.
Articles similaires
Articles récents
-
 Philippe de Villiers fortune : les 33 millions d’euros estimés et leurs zones d’ombre
-
 Elon Musk : sa fortune augmente de 16 700 dollars par seconde en 2026
-
 Prélèvement AGIPI ADIS sur le compte : comprendre, vérifier, réagir
-
 Raphaël Glucksmann fortune : revenus estimés et patrimoine en 2026
-
 Comment Augmenter le Plafond de Votre Carte de Crédit au Crédit Agricole : Guide Pratique